Une infiltration apparue dans la première année après la réception relève d’abord de la garantie de parfait achèvement, et non automatiquement de la dommage ouvrage. Cette règle surprend souvent les propriétaires, car la dommage ouvrage peut intervenir avant la fin de cette année uniquement dans certaines situations, notamment si l’entrepreneur, mis en demeure, n’exécute pas ses obligations.
La date à retenir est celle de la réception des travaux, pas celle de votre emménagement ni celle de la remise des clés. Pendant l’année qui suit, signalez les désordres par écrit à l’entreprise. La garantie de parfait achèvement couvre les désordres signalés avec des réserves lors de la réception ou notifiés par écrit durant cette année. Ses règles sont détaillées dans notre page sur la garantie de parfait achèvement, biennale et décennale.
Attention
Ne laissez pas s’écouler l’année en attendant que l’origine de l’humidité soit certaine. Décrivez les signes observés et leur emplacement, puis adressez votre signalement à l’entrepreneur par écrit en conservant une preuve d’envoi.
Identifier l’origine des infiltrations et de l’humidité
Une trace au plafond ou une peinture qui cloque ne suffit pas à déterminer la cause. L’eau peut entrer par un défaut de couverture, mais aussi cheminer depuis une terrasse, une menuiserie ou un réseau. Il arrive également que l’humidité soit liée à la condensation plutôt qu’à une infiltration d’eau venant de l’extérieur.
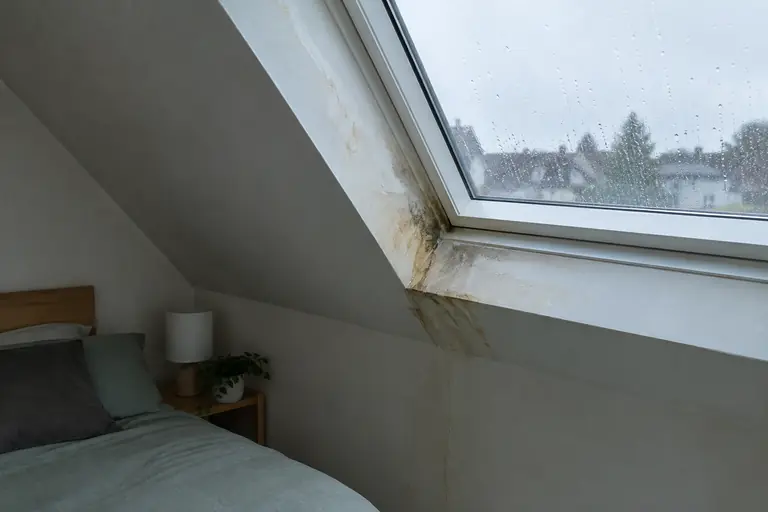
Une infiltration de toiture dans une maison neuve peut apparaître autour d’une fenêtre de toit, d’un raccord, d’une souche de cheminée ou d’une jonction entre deux éléments de couverture. Après une pluie, observez si la trace s’étend, si elle se situe près d’un raccord ou si elle réapparaît au même endroit. Ne montez pas sur le toit pour vérifier vous-même : les photographies prises depuis l’intérieur et les constats d’un professionnel sont plus prudents.
Sur une terrasse ou un balcon, l’eau peut traverser un défaut d’étanchéité ou s’accumuler au droit d’une porte-fenêtre. Une infiltration autour d’une fenêtre peut provenir du raccord entre le dormant et la façade. Des remontées capillaires sont aussi possibles lorsque l’humidité semble partir du bas d’un mur. Enfin, une ventilation insuffisante peut favoriser la condensation, souvent visible sous forme de buée ou de moisissures dans les pièces humides et les angles froids.
Une fuite d’une canalisation encastrée peut, elle, mouiller un mur ou un plancher sans aucun lien avec la pluie. La recherche de cause compte donc autant que l’endroit où l’eau apparaît. Si des travaux sont encore en cours, vérifiez également que votre assureur habitation a été informé de cette circonstance nouvelle : l’assuré doit déclarer une aggravation du risque dans les quinze jours à partir du moment où il en a connaissance. Consultez les précautions relatives à l’assurance habitation pendant les travaux.
Distinguer le dégât des eaux de la dommage ouvrage
La question « dégât des eaux ou dommage ouvrage ? » oppose souvent deux démarches qui ne répondent pas au même objet. Votre assurance habitation peut être concernée si votre contrat comporte une garantie adaptée au sinistre. Elle porte alors sur les dommages couverts par ce contrat. La dommage ouvrage, elle, préfinance les réparations des dommages de nature décennale, sans attendre la recherche des responsabilités entre les constructeurs.
La dommage ouvrage n’indemnise donc pas automatiquement toute tache d’humidité. Elle concerne les dommages qui compromettent la solidité de l’ouvrage ou qui, en affectant un élément constitutif ou un équipement, rendent le logement impropre à sa destination. Les dommages qui affectent la solidité d’un élément d’équipement indissociable peuvent aussi relever de ce régime. Une infiltration importante qui rend une chambre inutilisable peut poser la question de cette garantie ; une auréole isolée sans conséquence notable ne suffit pas, à elle seule, à l’établir. L’assureur apprécie le dossier au regard des désordres constatés et des critères légaux. Pour mieux cerner les conditions, consultez la page sur les dommages couverts par la dommage ouvrage.
| Situation observée | Première démarche | Garantie à examiner |
|---|---|---|
| Défaut constaté dans l’année suivant la réception | Signalement écrit à l’entrepreneur | Garantie de parfait achèvement |
| Dommages liés à l’eau dans le logement | Déclaration à l’assureur habitation selon le contrat | Garantie dégâts des eaux, si elle est prévue |
| Désordre grave pouvant relever de la décennale | Déclaration à l’assureur dommage ouvrage | Dommage ouvrage, sous réserve des critères de garantie |
Ces démarches ne s’excluent pas nécessairement. Si vous ignorez encore si la fuite vient d’une canalisation, de la toiture ou d’un défaut d’étanchéité, informez les interlocuteurs concernés plutôt que de choisir trop vite une seule piste. Une déclaration à l’assurance habitation ne remplace pas la déclaration à l’assureur dommage ouvrage lorsque les critères de cette dernière sont susceptibles d’être réunis.
Constituer des preuves avant les réparations
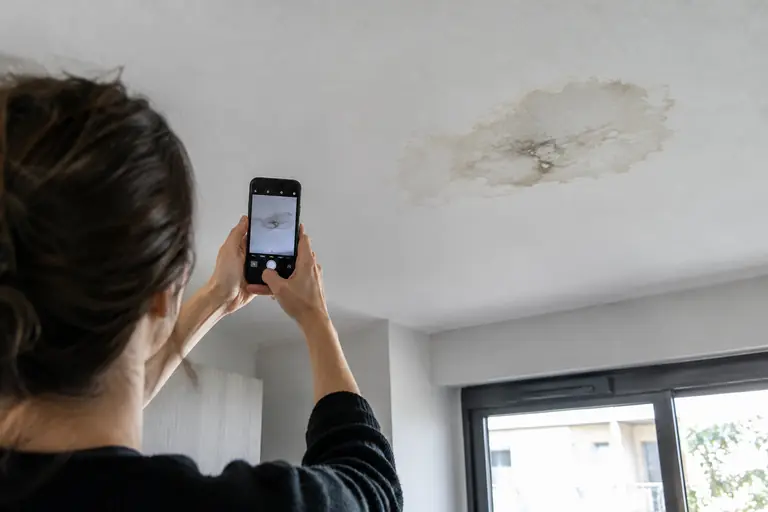
Documentez les faits dès leur apparition. Prenez des photographies d’ensemble et des vues rapprochées, en notant la date, la pièce et l’emplacement précis. Si la trace évolue après la pluie ou lorsque vous utilisez un équipement, consignez-le. Gardez les échanges avec l’entreprise, les constats et les documents relatifs à la réception.
- Photographier les traces, cloques, moisissures et éventuelles flaques.
- Noter la date de découverte et les épisodes où l’humidité s’accentue.
- Conserver les courriers, courriels et réponses de l’entrepreneur ou de l’assureur.
- Établir une liste des pièces touchées et des biens éventuellement endommagés.
Vous pouvez protéger vos biens et prendre les mesures nécessaires pour limiter l’aggravation. En revanche, évitez de faire disparaître les indices par une remise en peinture ou une démolition importante avant que les constats utiles aient été réalisés. Si une intervention urgente est indispensable, photographiez l’état des lieux et conservez les justificatifs des dépenses. L’expert pourra ainsi examiner les désordres et leur origine sans confondre les traces initiales avec les conséquences des réparations.
Cas concret
À Limoges, Claire découvre en février une auréole de 40 cm sous une fenêtre de toit, après plusieurs journées pluvieuses. Elle photographie la trace, note les dates et envoie un signalement écrit à l’entreprise, la réception remontant à septembre. Elle déclare aussi les dommages à son assurance habitation si son contrat le prévoit, puis demande à l’assureur dommage ouvrage d’examiner le dossier si les désordres semblent relever de la garantie légale.
Déclarer le sinistre aux bons interlocuteurs
Dans l’année suivant la réception, adressez à l’entrepreneur un signalement écrit suffisamment précis. Décrivez les manifestations, leur localisation et leur date d’apparition, sans affirmer une cause que vous ne connaissez pas. Si l’entreprise n’intervient pas, une mise en demeure peut être nécessaire pour établir qu’elle n’a pas exécuté ses obligations. Cette étape est particulièrement importante si vous demandez une intervention anticipée de la dommage ouvrage pendant l’année de parfait achèvement.
Pour saisir l’assureur dommage ouvrage, envoyez une déclaration comportant au minimum les éléments prévus par les clauses types. Elle doit indiquer le numéro du contrat, le nom du propriétaire, l’adresse de la construction, la date de réception ou, à défaut, celle de la première occupation, ainsi que la date d’apparition, la description et la localisation des dommages. Si vous mobilisez la garantie pendant l’année de parfait achèvement, joignez la copie de la mise en demeure adressée à l’entrepreneur. Les photographies et les courriers permettent de rendre le dossier plus intelligible, même si la liste légale des éléments minimaux est plus courte.
- Écrire à l’entreprise. Signalez les désordres sans attendre, en particulier si la réception date de moins d’un an, et gardez une preuve d’envoi.
- Prévenir l’assurance habitation. Déclarez les dommages liés à l’eau selon les conditions de votre contrat, même si l’origine semble relever d’un défaut de construction.
- Saisir l’assureur dommage ouvrage si nécessaire. Décrivez les dommages et joignez les éléments requis, sans attendre que les responsabilités des intervenants soient déterminées.
- Suivre l’expertise. Gardez les échanges et préparez l’accès aux zones touchées. La page consacrée à l’expertise en dommage ouvrage explique le rôle de cette étape.
La déclaration de sinistre est réputée constituée lorsqu’elle comporte les éléments minimaux requis. L’assureur dispose de dix jours à compter de sa réception pour signaler qu’elle est incomplète, puis de soixante jours pour notifier sa décision sur le principe de la garantie. Il doit présenter une offre d’indemnité dans un délai maximal de quatre-vingt-dix jours, sauf délai supplémentaire proposé en cas de difficultés exceptionnelles et accepté expressément par l’assuré, sans dépasser cent trente-cinq jours au total. Les étapes et délais sont détaillés dans notre guide sur la déclaration d’un sinistre en dommage ouvrage et la page sur les délais d’indemnisation.
Agir si le désordre persiste ou s’aggrave
Une réparation ponctuelle qui masque la trace sans traiter sa cause expose à une réapparition de l’humidité. Demandez à l’entreprise ce qui a été contrôlé et quelle intervention est prévue. Si elle conteste le désordre, sollicitez un avis technique indépendant ou demandez à l’assureur quelles vérifications seront réalisées. La responsabilité des constructeurs et la garantie applicable ne se déduisent pas du seul fait que la maison est récente.
La dommage ouvrage prend normalement effet après l’expiration de la garantie de parfait achèvement, soit un an après la réception, et court jusqu’à l’expiration de la responsabilité décennale, dix ans après cette date. Elle peut toutefois jouer avant la réception lorsque le contrat de l’entrepreneur est résilié pour inexécution après une mise en demeure restée sans effet, ou après la réception et avant la fin de la première année lorsque l’entrepreneur n’a pas exécuté ses obligations malgré une mise en demeure. Le contrat est attaché à l’ouvrage et bénéficie aux propriétaires successifs.
Si l’assureur ne respecte pas les délais prévus ou présente une offre manifestement insuffisante, l’assuré peut, après l’en avoir informé, engager les dépenses nécessaires à la réparation. L’indemnité est alors majorée de plein droit d’un intérêt égal au double du taux de l’intérêt légal. Avant d’engager des travaux importants, faites-vous conseiller et conservez les preuves des démarches accomplies. Si l’assureur refuse la garantie, vous pouvez examiner les voies de contestation adaptées à votre dossier.
Notre conseil
Commencez par dater et décrire chaque manifestation, puis envoyez le signalement écrit à l’entreprise et les déclarations utiles aux assureurs. Ne retardez pas ces démarches au motif que l’expertise n’a pas encore identifié l’origine exacte.
Questions fréquentes
Une infiltration pendant la première année relève-t-elle de la dommage ouvrage ?
Pas automatiquement. Signalez d’abord le désordre par écrit à l’entrepreneur au titre de la garantie de parfait achèvement. La dommage ouvrage peut intervenir avant la fin de cette année dans certaines situations, notamment après une mise en demeure restée sans effet.
Une simple tache d’humidité suffit-elle pour être indemnisé en dommage ouvrage ?
Non, l’assureur examine la nature et les conséquences du dommage. La garantie vise les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination, selon les critères légaux.
Dois-je déclarer le sinistre à mon assurance habitation si je contacte l’assureur dommage ouvrage ?
Si votre contrat comporte une garantie adaptée aux dégâts des eaux, déclarez aussi les dommages à l’assureur habitation. Cette démarche ne remplace pas celle auprès de l’assureur dommage ouvrage si le désordre peut relever de cette garantie.
Que faire si je ne connais pas l’origine de l’infiltration ?
Décrivez les signes constatés, leur emplacement et leur date d’apparition, sans attribuer vous-même une cause incertaine. Photographiez les dégâts et faites les déclarations utiles sans attendre le résultat des investigations.
Puis-je repeindre avant le passage d’un expert ?
Évitez de faire disparaître les traces avant qu’elles aient été documentées et examinées. Si une mesure urgente s’impose pour limiter l’aggravation, photographiez les lieux et conservez les justificatifs de l’intervention.
Textes de référence
- Code des assurances, article L242-1
- Code des assurances, annexe II à l’article A243-1
- Code civil, articles 1792 et 1792-6