Le principe de l’obligation d’assurance
Faites le point sur les personnes tenues de souscrire, les exceptions prévues et le moment où le contrat doit être en place.
Lire le guideRubrique Obligations
L’obligation d’assurance dépend de votre rôle dans le projet et de la nature des travaux. Cette rubrique vous aide à identifier les contrats à prévoir, les justificatifs à contrôler et les risques d’un chantier non assuré.
6guidesParcourir les guides
Faites le point sur les personnes tenues de souscrire, les exceptions prévues et le moment où le contrat doit être en place.
Lire le guide
Construction neuve, extension ou intervention sur un bâtiment existant : examinez les critères qui déterminent l’application de l’obligation.
Lire le guide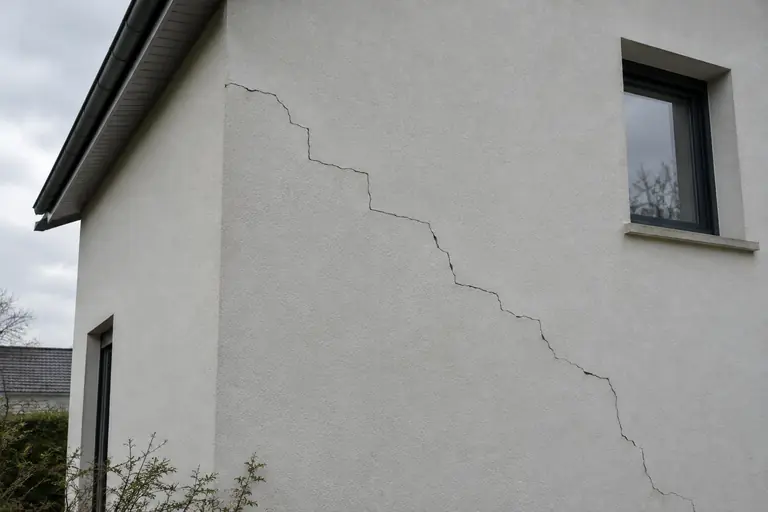
Mesurez les effets d’une absence de contrat sur les réparations, les sanctions applicables et une éventuelle vente du bien.
Lire le guide
Comprenez pourquoi les professionnels responsables au titre de la décennale doivent être assurés et quels intervenants sont concernés.
Lire le guide
Repérez les mentions à contrôler sur le justificatif de l’entreprise avant l’ouverture du chantier et rapprochez-les des travaux confiés.
Lire le guide
Distinguez la garantie décennale des autres couvertures et vérifiez si l’activité exercée impose une assurance professionnelle.
Lire le guideL’erreur la plus coûteuse est de croire que l’on peut écarter la dommage ouvrage parce que l’on fait construire sa propre maison. L’exception souvent invoquée concerne la sanction pénale, pas l’obligation : sans ce contrat, vous ne bénéficiez pas du préfinancement des réparations par un assureur et pouvez devoir rechercher directement les responsables ou avancer les frais. Pour éviter ce mauvais départ, vérifiez d’abord qui doit souscrire, puis si vos travaux entrent dans le champ de l’assurance.
La règle concerne la personne qui, comme propriétaire, vendeur ou mandataire du propriétaire, fait réaliser des travaux de construction pour son compte ou celui des propriétaires successifs. Le contrat doit être souscrit avant l’ouverture du chantier. Les particuliers sont concernés. Des exceptions existent notamment pour les personnes morales de droit public et certaines grandes entreprises pour des travaux non destinés à l’habitation.
Vous faites construire une maison, une extension ou une surélévation ? Commencez par le guide sur les personnes tenues de souscrire l’assurance dommage ouvrage, puis vérifiez quels travaux sont concernés par l’obligation. Le type d’intervention compte, mais aussi son lien avec un ouvrage neuf : les ouvrages existants ne sont en principe pas soumis à cette obligation, sauf s’ils sont totalement incorporés au nouvel ouvrage et deviennent techniquement indivisibles. Les équipements ajoutés ou remplacés sur un bâtiment existant appellent une analyse particulière.
Faire construire un logement pour vous-même ne supprime pas l’obligation. La personne physique qui construit pour l’occuper, ou le faire occuper par certains membres de sa famille, échappe à la sanction pénale prévue pour le défaut d’assurance dommage ouvrage ; elle reste toutefois tenue de souscrire. Le guide sur les conséquences d’une construction sans dommage ouvrage détaille aussi les difficultés possibles si vous vendez avant l’expiration des dix ans suivant la réception. L’acte de vente doit alors mentionner l’existence ou l’absence des assurances concernées.
La dommage ouvrage et la décennale ne sont pas le même contrat. La première préfinance, sous conditions, les réparations de dommages relevant de la responsabilité décennale, sans attendre que les responsabilités soient établies ; l’assureur exerce ensuite ses recours. Pour comprendre les obligations des entreprises, lisez le guide sur l’assurance décennale obligatoire pour les constructeurs.
Avant de signer ou de laisser commencer le chantier, demandez à chaque entreprise concernée son justificatif d’assurance décennale et vérifiez qu’il correspond aux travaux confiés. Le guide pratique pour contrôler l’attestation décennale d’un artisan vous aide à repérer les mentions à examiner. Une attestation ne dispense pas de vérifier l’identité de l’assuré, les activités couvertes et la période de validité indiquée.
Les autres assurances professionnelles ne sont pas toutes obligatoires pour chaque artisan : cela dépend de l’activité exercée. Pour savoir comment cette règle s’applique à votre situation, consultez le guide sur l’assurance professionnelle obligatoire selon le métier de l’artisan. Si votre projet est défini et que vous souhaitez étudier une couverture, vous pouvez également consulter notre page consacrée à la demande de devis en dommage ouvrage. Le site informe sur l’assurance construction ; il n’est ni assureur ni courtier.
Oui, l’obligation s’applique aussi aux particuliers qui font réaliser des travaux de construction pour leur compte. Pour une personne physique qui construit un logement pour l’occuper ou le faire occuper par certains membres de sa famille, la sanction pénale est écartée, mais l’obligation demeure.
Non. La dommage ouvrage préfinance certaines réparations, puis l’assureur exerce ses recours contre les constructeurs responsables et leurs assureurs. L’assurance décennale couvre la responsabilité des professionnels concernés.
Demandez les justificatifs avant l’ouverture du chantier et vérifiez que les activités garanties correspondent aux travaux confiés. Les artisans dont l’activité exige une assurance professionnelle obligatoire doivent aussi faire figurer les informations requises sur leurs devis et factures.
Le formulaire de notre partenaire recueille les éléments de votre projet et transmet votre demande à des professionnels de l’assurance. Décrivez vos travaux avec précision.