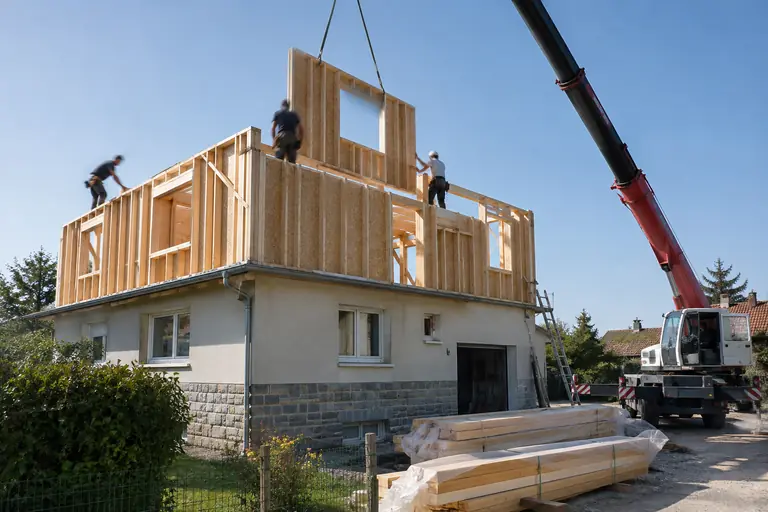
On entend souvent qu’une assurance dommage ouvrage ne concerne que la construction d’une maison neuve. C’est faux. Une extension, une surélévation ou une rénovation lourde peut relever de l’obligation, dès lors qu’il s’agit de travaux de construction susceptibles d’engager la responsabilité décennale des constructeurs. Mais cela ne signifie pas que les parties anciennes du bâtiment seront couvertes comme les ouvrages neufs.
La distinction est déterminante. La garantie préfinance, sans recherche préalable des responsabilités, la réparation de dommages graves relevant de la responsabilité décennale. Pour savoir si votre projet entre dans ce cadre, il faut regarder ce qui est construit, ce qui est conservé et la façon dont les deux parties sont reliées.
Une rénovation n’est pas automatiquement dispensée d’assurance
L’article L242-1 du Code des assurances impose au propriétaire qui fait réaliser des travaux de construction de souscrire une assurance dommage ouvrage avant l’ouverture du chantier. Cette règle concerne aussi un particulier. Elle vise les dommages qui compromettent la solidité de l’ouvrage, ou qui le rendent impropre à sa destination, ainsi que certains dommages touchant des équipements indissociables.
Le mot « rénovation » ne suffit donc pas à trancher. Refaire des peintures ou remplacer un revêtement n’a pas la même portée que reprendre des fondations, modifier une charpente ou créer un nouvel espace habitable. Lorsqu’une opération comporte des travaux de construction susceptibles de relever de la décennale, le maître d’ouvrage doit examiner l’obligation avant le début du chantier, et non après l’apparition d’une fissure.
Le détail des opérations concernées dépend du projet. Vous pouvez consulter notre page sur les travaux soumis à l’assurance dommage ouvrage, puis faire préciser par écrit le périmètre retenu pour votre chantier. Les règles générales de l’assurance des travaux de rénovation ne remplacent pas cette vérification.
En pratique, une rénovation légère ne déclenche pas mécaniquement une obligation de dommage ouvrage. À l’inverse, une intervention qui touche à la structure ou transforme profondément le bâtiment mérite une analyse sérieuse. Le propriétaire qui construit pour occuper lui-même le logement reste soumis à l’obligation, même si une exception écarte la sanction pénale dans cette situation.
Bien séparer les ouvrages neufs du bâti existant
La difficulté particulière d’une dommage ouvrage en rénovation tient à la frontière entre les travaux neufs et la maison déjà construite. Les ouvrages existants avant l’ouverture du chantier ne sont, en principe, pas soumis à l’obligation d’assurance. Une exception existe lorsque des éléments anciens sont totalement incorporés dans l’ouvrage neuf et en deviennent techniquement indivisibles. Cette exception se juge au regard de la configuration réelle, pas seulement du devis.
Il faut donc éviter une formule trop large comme « l’assurance couvre toute la maison rénovée ». Le contrat peut garantir les dommages relevant de la décennale sur les ouvrages concernés, mais il ne transforme pas automatiquement l’ensemble du bâtiment ancien en ouvrage neuf assuré. Les limites exactes doivent être vérifiées dans les conditions du contrat et dans les documents remis par l’assureur.
| Élément du projet | Point à examiner |
|---|---|
| Partie neuve, comme une extension | Vérifier si les travaux relèvent de la construction et de la responsabilité décennale. |
| Bâti ancien conservé | Il reste en principe hors de l’obligation, sauf incorporation totale et indivisibilité technique avec l’ouvrage neuf. |
| Équipement ajouté ou remplacé | Ne pas présumer qu’il relève de la décennale lorsqu’il est posé sur un ouvrage existant. |
Cette séparation doit aussi apparaître dans la préparation du dossier. Plans, descriptif des travaux et diagnostic de l’existant aident à identifier ce qui est démoli, renforcé, conservé ou créé. Sans cette lecture, le maître d’ouvrage risque de croire qu’il est protégé contre des désordres affectant une partie qui n’a jamais été incluse dans la garantie.
Extension et surélévation : des opérations plus difficiles à assurer
Une extension crée une partie neuve, mais son raccordement à la maison ancienne compte beaucoup. Une extension de 30 m² peut sembler simple sur plan. Sur le terrain, l’assureur voudra comprendre comment les fondations, les murs et la toiture s’articulent avec l’existant, et si les travaux touchent à la structure de la maison. La surface seule ne permet pas de mesurer le risque.
La surélévation est souvent plus exigeante encore. Ajouter un étage augmente les charges supportées par les murs et les fondations. Si la structure existante n’a pas été conçue pour cela, le projet peut nécessiter des renforcements importants. Un diagnostic structure préalable est une précaution utile : il aide à décrire l’état du bâtiment et à justifier les choix de conception, même s’il ne constitue pas à lui seul une garantie d’acceptation du dossier.
Une rénovation complète de longère illustre bien la complexité. Les planchers peuvent être repris, des ouvertures créées dans les murs porteurs et la charpente modifiée, tandis qu’une grande partie des murs anciens reste en place. Le contrat doit alors être lu au regard des ouvrages effectivement concernés. La responsabilité des entreprises sur leurs travaux et l’assurance du maître d’ouvrage sont deux sujets liés, mais distincts.
Les assureurs peuvent demander des éléments techniques supplémentaires, appliquer une tarification plus élevée ou refuser certains dossiers. Rénovation lourde, extension, surélévation et autoconstruction sont généralement plus difficiles à assurer qu’une maison neuve réalisée dans un cadre bien documenté. Il serait risqué de signer les marchés puis de supposer que l’assurance se réglera plus tard.
Exemple chiffré
À Limoges, Sophie prévoit une extension de 30 m² sur sa maison, avec ouverture d’un mur porteur entre les deux volumes. Elle demande au maître d’œuvre de distinguer les travaux de l’extension, les interventions sur la maison ancienne et les renforcements prévus. Ce descriptif précis sera plus utile à l’étude du risque qu’une demande indiquant seulement « agrandissement de maison ».
Pour une opération qui combine rénovation et création, demandez que les ouvrages garantis soient identifiés sans ambiguïté. Une proposition générale, sans mention claire de l’existant et des travaux structurels, ne suffit pas à établir l’étendue réelle de la couverture.
Les équipements ajoutés sur l’existant suivent une règle particulière
La présence d’un équipement neuf ne signifie pas à elle seule que la dommage ouvrage ou la décennale s’appliquera. Dans un arrêt du 21 mars 2024, la Cour de cassation a jugé que les éléments d’équipement installés en remplacement ou par adjonction sur un ouvrage existant ne relèvent ni de la garantie décennale ni de la garantie de bon fonctionnement, quel que soit le degré de gravité des désordres. Ils relèvent de la responsabilité contractuelle de droit commun.
La décision concerne notamment des équipements comme une pompe à chaleur, un poêle à bois, une climatisation ou des panneaux photovoltaïques installés sur un bâtiment existant. Il faut donc examiner la nature de l’intervention et les garanties contractuelles de l’entreprise, sans compter automatiquement sur les protections attachées aux travaux de construction. Notre page sur la garantie décennale d’une pompe à chaleur ou de panneaux solaires détaille ce point.
Cette règle issue de la décision de 2024 n’efface pas les responsabilités de l’entreprise. Elle change le fondement juridique sur lequel le propriétaire peut s’appuyer. Conservez le devis, la facture, les notices et les échanges sur les réserves ou les défauts constatés, puis faites-vous conseiller rapidement si un désordre apparaît.
Préparer l’assurance avant l’ouverture du chantier
Le dossier doit décrire le projet réel, pas seulement son intitulé commercial. Avant de solliciter un assureur ou un intermédiaire, rassemblez les pièces disponibles et demandez aux professionnels de préciser leurs responsabilités ainsi que leurs assurances décennales. Pour les artisans, les devis et factures doivent notamment indiquer les informations relatives à l’assurance professionnelle obligatoire lorsqu’elle s’applique.
- Définir le périmètre des travaux. Séparez les parties démolies, les ouvrages neufs, les éléments conservés et les interventions sur la structure.
- Faire établir les éléments techniques. Réunissez plans, descriptif, étude de sol lorsqu’elle est pertinente, diagnostic structure et notes de calcul disponibles.
- Vérifier les entreprises. Demandez les attestations d’assurance décennale et contrôlez que les activités garanties correspondent aux travaux confiés.
- Présenter le dossier avant le chantier. La dommage ouvrage doit être souscrite avant l’ouverture des travaux lorsque l’obligation s’applique. Signalez les particularités de l’existant et demandez une confirmation écrite du périmètre proposé.
- Conserver les pièces et formaliser la réception. Gardez les contrats, avenants, factures et procès-verbal de réception, avec les réserves éventuelles.
Une étude géotechnique peut aussi compter si le projet se situe en zone d’exposition moyenne ou forte au retrait-gonflement des argiles. Depuis le 1er octobre 2020, des règles particulières s’appliquent à certains terrains et constructions de maisons dans ces zones. Les assureurs sont attentifs à la prise en compte de ces éléments.
Notre conseil : ne laissez pas le maître d’ouvrage et l’entreprise se renvoyer la question de l’assurance. Demandez à chacun ce qu’il garantit, pour quels travaux et à quelle date. Si le projet est porté par une copropriété, le cadre de décision et le dossier sont différents, comme l’explique la page consacrée à l’assurance dommage ouvrage en copropriété.
Quel budget prévoir et que comparer dans les propositions
Pour un particulier, la prime de dommage ouvrage se situe le plus souvent entre 2 % et 5 % du coût total TTC de la construction, avec des primes minimales de l’ordre de quelques milliers d’euros. Une rénovation lourde, une extension ou une surélévation peut se situer dans le haut de la fourchette ou faire l’objet d’un refus, selon le dossier. Ce sont des ordres de grandeur du marché, pas un tarif applicable à votre chantier.
La prime est en général payée en une fois pour la durée du contrat. Elle est souvent calculée sur un coût prévisionnel, puis ajustée à partir du coût définitif des travaux en fin de chantier. Le montant dépend notamment de la nature de l’opération et des éléments techniques transmis. Pour mieux comprendre les facteurs de prix, consultez notre page sur le prix d’une assurance dommage ouvrage.
Comparer uniquement le montant de prime est une mauvaise méthode. Vérifiez les travaux déclarés, le traitement de l’existant, les exclusions et les pièces qui restent à fournir. Une proposition moins chère mais imprécise sur le périmètre peut laisser une question majeure sans réponse. La page sur les documents nécessaires pour un devis vous aidera à compléter le dossier avant de demander une étude.
Le formulaire de demande de devis en dommage ouvrage permet de transmettre une demande à des professionnels de l’assurance. Il ne vaut ni acceptation du risque ni confirmation de couverture. Le site est un média d’information indépendant, pas un assureur ni un courtier.
Après la réception, gardez la trace des ouvrages couverts
La réception marque le point de départ des garanties des constructeurs et de la période décennale. La dommage ouvrage prend normalement effet après l’année de garantie de parfait achèvement et court jusqu’à l’expiration de la responsabilité décennale, soit dix ans après la réception. Des cas particuliers permettent une intervention avant cette échéance de parfait achèvement, notamment si l’entrepreneur n’exécute pas ses obligations après mise en demeure restée infructueuse.
Le contrat est attaché à l’ouvrage et bénéficie aux propriétaires successifs. Cette continuité ne dispense pas de conserver les documents qui permettent de comprendre ce qui a été assuré. En cas de vente avant la fin des dix ans, l’acte doit mentionner l’existence ou l’absence des assurances concernées. Le vendeur qui a construit ou fait construire l’ouvrage peut également rester responsable comme constructeur envers l’acquéreur pour la période restante.
À la réception, comparez le procès-verbal au descriptif assuré et signalez par écrit les défauts apparents. Si un désordre grave survient ensuite, ne faites pas réaliser des réparations définitives sans avoir d’abord déclaré le sinistre selon le contrat, sauf situation où les règles relatives au non-respect des délais de l’assureur permettent d’engager les dépenses nécessaires. Commencez par réunir le contrat, la date de réception et une description précise des dommages.
Questions fréquentes
Une rénovation intérieure impose-t-elle toujours une dommage ouvrage ?
Non. Le terme « rénovation » ne suffit pas à créer l’obligation : il faut examiner la nature des travaux et leur aptitude à engager la responsabilité décennale. Des travaux portant sur la structure appellent une analyse différente d’un simple remplacement de finitions.
La dommage ouvrage couvre-t-elle automatiquement les murs anciens ?
Non, les ouvrages existants avant le chantier sont en principe hors de l’obligation d’assurance. L’exception concerne les éléments totalement incorporés dans l’ouvrage neuf et devenus techniquement indivisibles, ce qui doit être apprécié selon le projet.
Une pompe à chaleur posée sur une maison existante est-elle couverte par la décennale ?
Pas automatiquement. Depuis l’arrêt de la Cour de cassation du 21 mars 2024, un équipement ajouté ou remplacé sur un ouvrage existant ne relève pas de la garantie décennale ni de la garantie de bon fonctionnement, mais de la responsabilité contractuelle de droit commun.
Quand faut-il souscrire la dommage ouvrage pour une extension ?
Lorsque l’opération est soumise à l’obligation, la souscription doit intervenir avant l’ouverture du chantier. Le dossier doit identifier les travaux neufs, les interventions sur la structure existante et les éléments conservés.
Le coût d’une dommage ouvrage est-il plus élevé pour une surélévation ?
Les extensions, surélévations et rénovations lourdes sont généralement plus difficiles à assurer et peuvent coûter davantage, voire être refusées. Les ordres de grandeur ne remplacent pas l’étude du projet et de ses pièces techniques.
Textes de référence
- Code des assurances, article L242-1
- Code des assurances, article L243-1-1
- Code civil, articles 1792 et 1792-2
- Cour de cassation, troisième chambre civile, 21 mars 2024, n° 22-18.694