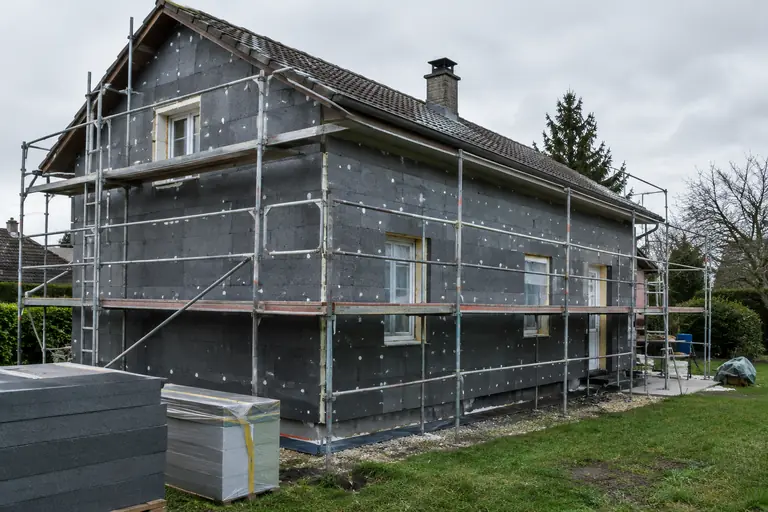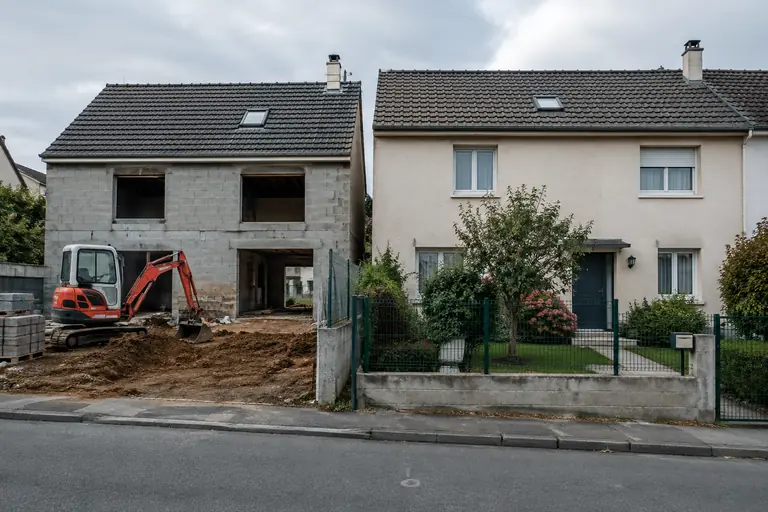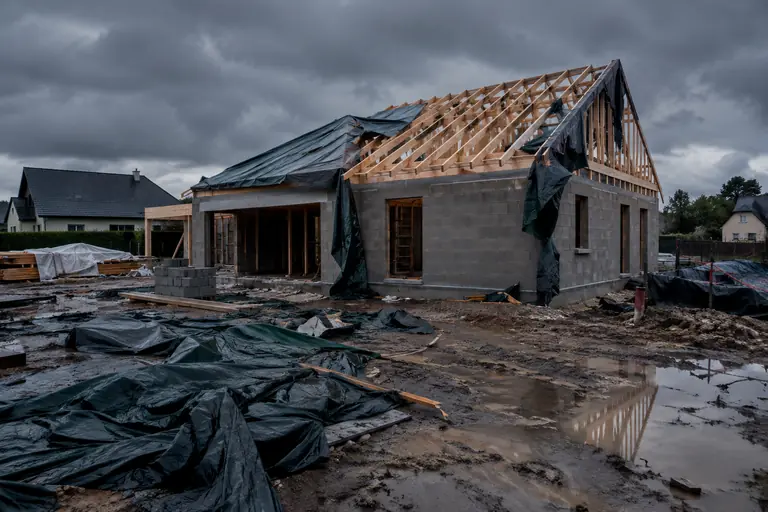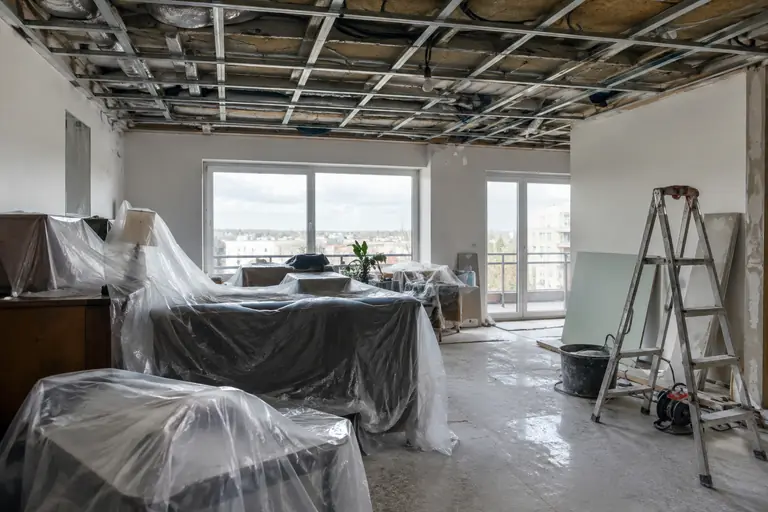
Vous avez 15 jours pour déclarer à votre assureur habitation une circonstance nouvelle qui aggrave le risque, à compter du moment où vous en avez connaissance. Ce délai, prévu par l’article L113-2 du Code des assurances, ne signifie pas que chaque coup de peinture doit faire l’objet d’une déclaration. En revanche, une maison laissée vide, une toiture ouverte ou des travaux touchant la plomberie peuvent changer concrètement les conditions de couverture.
Avant le début du chantier, demandez à votre assureur si les travaux envisagés modifient votre contrat et quelles précautions il exige. Une réponse écrite vous aidera si un vol ou un dégât survient pendant les travaux.
Quand prévenir l’assureur habitation
La règle porte sur les circonstances nouvelles qui aggravent le risque déclaré. L’ampleur et la nature du chantier comptent donc davantage que son simple intitulé. Remplacer un revêtement de sol dans une pièce occupée n’a pas les mêmes conséquences possibles que déposer une partie de la toiture, déplacer une cuisine ou interrompre l’alimentation en eau pendant plusieurs semaines.
Pour prévenir votre assureur habitation des travaux, décrivez simplement le chantier : pièces concernées, interventions sur les réseaux, durée prévue, présence ou non des occupants et périodes où la maison sera vide. Signalez aussi les travaux réalisés par vous-même. Si le calendrier ou la nature des interventions change en cours de route, actualisez l’information.
Le délai légal de 15 jours court à partir du moment où vous connaissez la circonstance aggravante, et non nécessairement à partir du premier jour de travaux. En pratique, il est préférable d’interroger l’assureur avant l’ouverture du chantier, notamment pour les rénovations lourdes, les extensions ou les interventions qui exposent le bâtiment aux intempéries. Les garanties et exclusions dépendent du contrat : ne partez pas du principe que votre couverture habituelle s’applique sans changement.
Pour préparer cette démarche, précisez également qui réalise les travaux et demandez les attestations correspondant aux activités concernées. Les risques d’une rénovation importante et les assurances à vérifier sont détaillés dans notre page sur l’assurance des travaux de rénovation.
Notre conseil
Écrivez à l’assureur en indiquant les dates prévisionnelles et les principales interventions. Gardez sa réponse avec le contrat, les devis et les attestations des entreprises.
Logement inoccupé pendant le chantier
Une maison inoccupée pendant des travaux d’assurance habitation n’est pas automatiquement sans couverture. Mais l’absence des occupants peut augmenter certains risques, par exemple si une fuite n’est pas repérée rapidement ou si les accès sont moins surveillés. Les conséquences dépendent des clauses de votre contrat, notamment des conditions applicables à l’inoccupation et aux mesures de prévention.
Ne confondez pas une absence de quelques jours avec un logement qui reste vide plusieurs semaines parce que les travaux empêchent d’y vivre. Si vous déménagez temporairement, indiquez à l’assureur la durée envisagée et les protections en place. Demandez-lui précisément si une présence régulière, la fermeture de l’arrivée d’eau ou une autre mesure est requise par votre contrat. Ne supposez pas qu’une précaution est obligatoire ou suffisante sans vérifier les clauses applicables.
Exemple : à Limoges, Sophie quitte sa maison pendant six semaines pour une rénovation de salle de bains et de cuisine. Les ouvriers interviennent à des dates différentes et l’eau est coupée certains jours seulement. Elle prévient son assureur avant le départ, décrit le calendrier et demande une confirmation sur les obligations liées à l’inoccupation. Si le chantier se prolonge, elle met à jour cette information.
Les travaux faits par le propriétaire lui-même appellent aussi une vérification distincte : votre contrat habitation ne remplace pas les garanties liées à la responsabilité des intervenants professionnels. Pour un chantier réalisé en partie sans entreprise, consultez notre page sur l’assurance des travaux faits soi-même.
Vol de matériaux, d’outils ou de biens personnels
Ne présumez pas que la multirisque habitation indemnisera le vol d’un lot de carrelage entreposé dans le garage, des outils de l’artisan ou des meubles déplacés dans une pièce en travaux. Les biens garantis, les lieux couverts et les conditions de protection contre le vol sont définis par chaque contrat. Le matériel professionnel appartient en principe à l’entreprise, qui doit vérifier ses propres assurances ; cela ne signifie pas que tout vol sera automatiquement indemnisé.
Avant le chantier, demandez à votre assureur si les biens personnels laissés sur place restent couverts et quelles conditions s’appliquent. Interrogez aussi l’entreprise sur la couverture de ses outils et matériaux. Pour réduire les difficultés en cas de déclaration, photographiez les biens de valeur, conservez les justificatifs disponibles et établissez un inventaire des objets que vous laissez dans le logement.
Une assurance tous risques chantier est une couverture facultative de l’ouvrage en cours de construction. Selon le contrat, elle peut concerner certains événements comme l’incendie, la tempête, l’effondrement ou le vandalisme. Elle ne doit pas être assimilée à une garantie générale contre le vol de tous les biens présents sur place : vérifiez les risques couverts et les exclusions dans les documents proposés. Notre page sur l’assurance tous risques chantier précise son rôle.
Dégât des eaux causé par une entreprise : qui contacter
Si une entreprise perce une canalisation ou provoque une fuite, prévenez rapidement votre assureur habitation et l’entreprise concernée. Prenez des photos avant le nettoyage, protégez les biens si vous pouvez le faire sans danger et gardez les factures des mesures urgentes. Demandez à l’entreprise de déclarer l’incident à son assureur de responsabilité civile et de vous transmettre les éléments utiles.
La multirisque habitation peut intervenir selon les garanties souscrites et les circonstances du dommage. La responsabilité civile de l’entreprise peut être mobilisée si sa responsabilité est engagée et si son contrat couvre la situation. Ce n’est pas la même assurance que sa garantie décennale, qui concerne les dommages relevant de la responsabilité décennale des constructeurs. Aucun de ces contrats ne permet, à lui seul, de conclure automatiquement qui paiera : les assureurs examineront le dommage, son origine et les garanties applicables.
| Situation | À prévenir | Rôle possible |
|---|---|---|
| Dommages à votre logement ou à vos biens | Votre assureur habitation | Examine les garanties de votre contrat et les circonstances du sinistre. |
| Dommage provoqué par une entreprise | L’entreprise et votre assureur habitation | La responsabilité civile de l’entreprise peut être examinée si sa responsabilité est engagée. |
| Désordre grave relevant de la décennale | L’assureur dommage ouvrage, si le contrat peut être mobilisé | Préfinance les réparations couvertes, sans recherche préalable des responsabilités, selon les conditions légales. |
| Dommage causé au voisin | L’entreprise concernée et les assureurs concernés | La responsabilité du maître d’ouvrage ou de l’entreprise peut être examinée selon les faits. |
Si les travaux endommagent le logement voisin, les garanties de responsabilité doivent être examinées au regard des circonstances, et pas seulement du contrat habitation du propriétaire. Retrouvez les démarches propres aux dommages causés aux voisins pendant les travaux.
En attendant les consignes des assureurs, ne jetez pas les éléments endommagés et notez la date de découverte, les mesures prises et les personnes présentes. Si une réparation immédiate est nécessaire pour éviter l’aggravation du dommage, conservez les justificatifs et, lorsque c’est possible, photographiez l’état des lieux avant intervention.
La dommage ouvrage ne remplace pas l’assurance habitation
La dommage ouvrage répond à un autre objet. Pour les dommages de nature décennale, elle préfinance la réparation sans attendre que les responsabilités des constructeurs soient établies. Elle ne sert pas à indemniser le vol d’outils, le bris accidentel d’un meuble ou un dégât des eaux ordinaire survenu pendant le chantier.
Sa garantie prend normalement effet après l’année de parfait achèvement et court jusqu’à l’expiration de la responsabilité décennale, soit dix ans après la réception. Des cas particuliers sont prévus avant la réception ou pendant l’année de parfait achèvement, notamment lorsque l’entrepreneur n’exécute pas ses obligations après mise en demeure et que les conditions légales sont réunies. La dommage ouvrage ne constitue donc pas une assurance générale des travaux en cours.
Pour des travaux de construction ou de rénovation entrant dans le champ de l’obligation, la personne qui fait réaliser l’ouvrage doit souscrire la dommage ouvrage avant l’ouverture du chantier, sous réserve des exceptions prévues par la loi. Cette assurance bénéficie aussi aux propriétaires successifs. Pour distinguer les couvertures du maître d’ouvrage, consultez notre page sur l’assurance du maître d’ouvrage. Si votre projet nécessite cette garantie, vous pouvez aussi déposer une demande de devis d’assurance dommage ouvrage.
Après les travaux, déclarez la nouvelle surface
Une extension, une surélévation ou la transformation durable d’une partie du logement peut modifier les caractéristiques du risque assuré. À la fin du chantier, transmettez à votre assureur la nouvelle surface habitable, la description des aménagements et, si nécessaire, les informations relatives aux dépendances ou aux équipements ajoutés. Demandez que le contrat soit mis à jour et vérifiez que les garanties correspondent désormais au logement achevé.
Il n’existe pas, dans les éléments présentés ici, de délai particulier à appliquer systématiquement à la déclaration d’une surface supplémentaire. En revanche, si la modification constitue une circonstance nouvelle aggravant le risque, la règle de déclaration dans les 15 jours à compter de sa connaissance s’applique. Il est prudent de ne pas attendre le prochain renouvellement du contrat pour demander une mise à jour.
Exemple : à Angoulême, Karim agrandit sa maison de 88 m² en créant une extension de 24 m². Il signale les travaux à son assureur avant leur démarrage, puis lui transmet la surface finale après réception. Il demande une confirmation écrite des modifications apportées au contrat, afin de vérifier que la description du logement assuré correspond bien à la maison terminée.
Les démarches à faire avant l’ouverture du chantier
La bonne méthode consiste à clarifier les garanties avant que les entreprises interviennent. L’assurance habitation couvre les risques prévus au contrat, l’assurance de responsabilité de l’entreprise peut être concernée si sa responsabilité est engagée, et la dommage ouvrage vise certains dommages de nature décennale. Ces assurances se complètent parfois, mais aucune ne remplace automatiquement les autres.
- Décrivez le chantier à votre assureur. Indiquez les dates, les pièces concernées, les travaux sur les réseaux et les périodes d’inoccupation. Demandez si une adaptation du contrat est nécessaire.
- Vérifiez les contrats des intervenants. Demandez les attestations correspondant aux activités réalisées et conservez les devis et factures.
- Protégez les biens et gardez des preuves. Photographiez les pièces avant travaux, déplacez les objets de valeur et conservez les justificatifs des biens laissés sur place.
- Actualisez les informations après le chantier. Signalez la nouvelle surface et les changements durables apportés au logement, puis demandez confirmation de la mise à jour du contrat.
Si un sinistre survient, déclarez-le sans attendre et demandez à chaque interlocuteur quelles pièces transmettre. En cas de doute sur l’origine du dommage ou sur la garantie applicable, conservez les échanges écrits et faites préciser la position de l’assureur avant d’engager des réparations non urgentes.
Questions fréquentes
Dois-je prévenir mon assureur pour de petits travaux ?
Pas nécessairement pour chaque intervention. La règle de déclaration vise les circonstances nouvelles qui aggravent le risque ; si les travaux touchent aux réseaux, laissent le logement vide ou exposent le bâtiment, demandez conseil à votre assureur.
Mon assurance habitation couvre-t-elle le vol de matériaux ?
Cela dépend des biens couverts, du lieu de stockage et des conditions prévues au contrat. Vérifiez aussi avec l’entreprise si ses outils et matériaux sont couverts par ses propres assurances.
Qui indemnise un dégât des eaux provoqué par un artisan ?
Prévenez votre assureur habitation et l’entreprise. L’assurance habitation et la responsabilité civile de l’entreprise peuvent être examinées selon les contrats et les circonstances, notamment selon la responsabilité retenue.
La dommage ouvrage couvre-t-elle les dégâts pendant le chantier ?
Elle ne constitue pas une garantie générale contre les dégâts courants survenant pendant les travaux. Elle vise les dommages de nature décennale, avec une prise d’effet et des exceptions particulières prévues par la loi.
Quand signaler une extension à l’assureur habitation ?
Prévenez-le avant le chantier si celui-ci peut aggraver le risque, puis transmettez la surface définitive après les travaux. Demandez une confirmation écrite de la mise à jour du contrat.
Textes de référence
- Code des assurances, article L113-2, 3°
- Code des assurances, article L242-1
- Code civil, article 1792