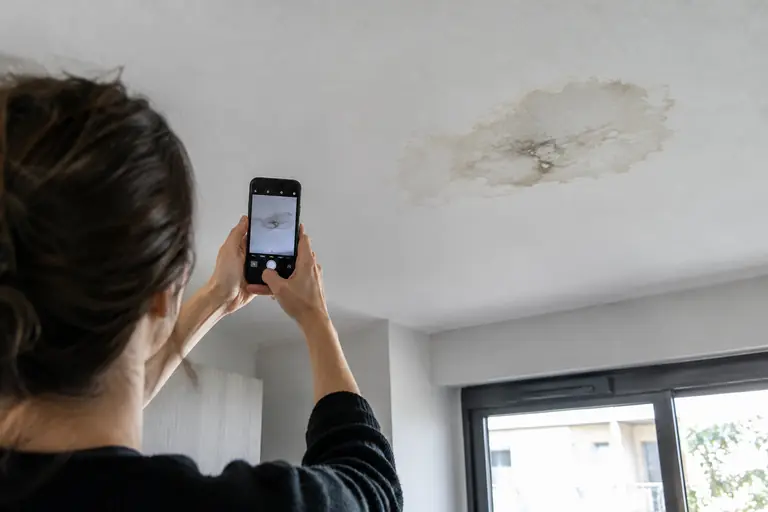
Déclarer un sinistre à l’assureur
Les informations indispensables, les justificatifs utiles et les bons réflexes pour que votre déclaration soit exploitable par l’assureur.
Lire le guideRubrique Sinistre
Un désordre ne donne pas automatiquement droit à une indemnisation au titre de la dommage ouvrage. Cette rubrique vous aide à déclarer le sinistre, suivre l’expertise et savoir comment réagir à la décision de l’assureur.
7guidesParcourir les guides
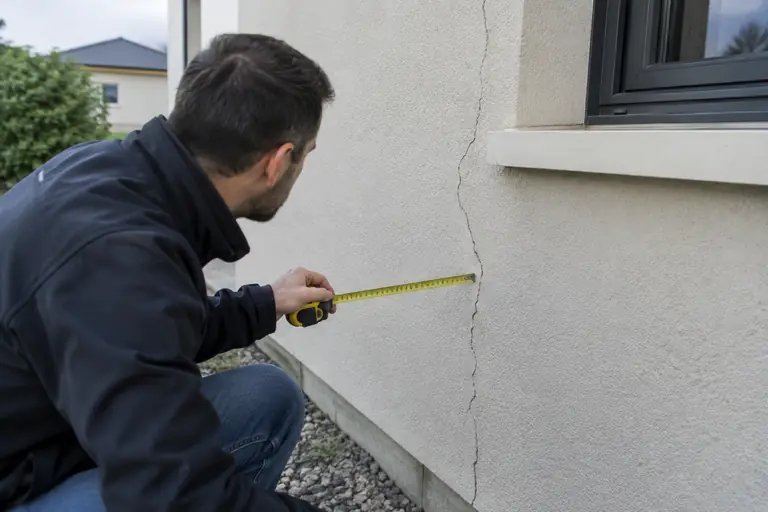
Les informations indispensables, les justificatifs utiles et les bons réflexes pour que votre déclaration soit exploitable par l’assureur.
Lire le guide
Repérez les délais de décision, d’offre et de paiement, ainsi que les conséquences prévues lorsque l’assureur ne les respecte pas.
Lire le guide
Comprenez le rôle de l’expert, les documents examinés et la place du rapport dans la décision de l’assureur.
Lire le guide
Identifiez les points à contrôler dans la décision, puis les démarches à envisager si l’assureur écarte la garantie.
Lire le guide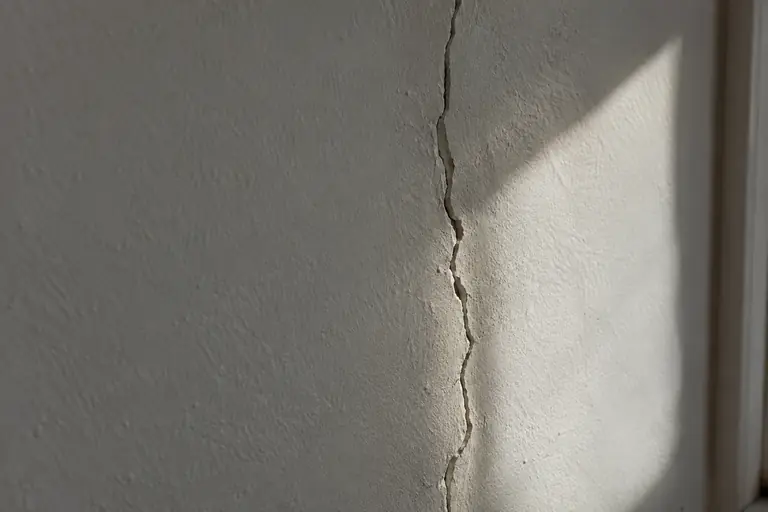
Apprenez à distinguer une fissure superficielle d’un désordre susceptible d’affecter la solidité ou l’usage normal du logement neuf.
Lire le guide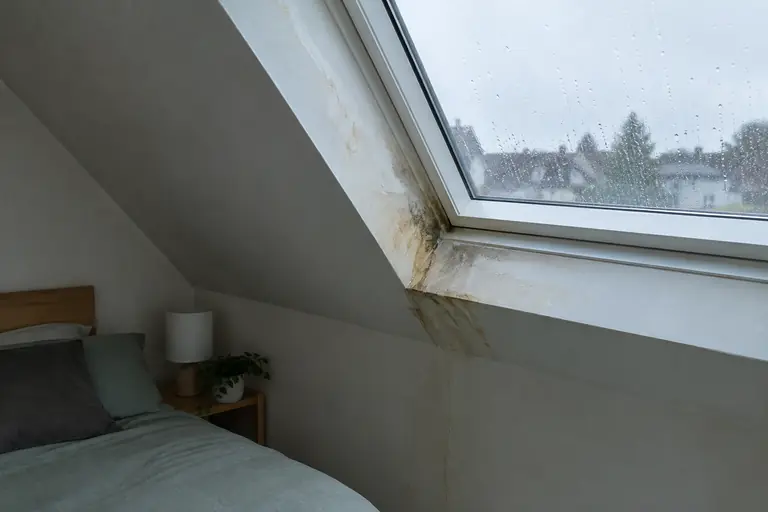
Les causes peuvent varier ; sachez documenter les traces d’eau et orienter vos démarches selon la gravité et l’origine du désordre.
Lire le guide
Quand aucune police n’a été souscrite, identifiez les responsables possibles et les recours à examiner sans confondre les garanties applicables.
Lire le guideOn croit souvent qu’une fissure visible ou une entrée d’eau suffit à déclencher l’indemnisation. Ce n’est pas le cas : la dommage ouvrage ne couvre pas toute malfaçon. Elle préfinance, sans attendre que les responsabilités soient tranchées, les réparations des dommages de nature décennale, c’est-à-dire ceux qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination, ainsi que ceux qui touchent la solidité d’un équipement indissociable. Le constat doit donc être relié à la gravité du désordre, à la réception des travaux et au calendrier de garantie.
En principe, la garantie prend effet après l’année de parfait achèvement et court jusqu’au terme des dix ans suivant la réception. Elle peut aussi intervenir avant la réception ou pendant cette première année dans certains cas, notamment si l’entrepreneur n’exécute pas ses obligations après une mise en demeure restée sans effet. La date de réception est donc un repère à retrouver avant toute démarche.
Si vous constatez des fissures, leur seule présence ne permet pas de savoir si elles relèvent de la garantie. Le guide sur les fissures dans une maison neuve vous aide à repérer les éléments à documenter. Pour des traces d’eau ou une entrée d’humidité, consultez celui consacré aux infiltrations dans une maison neuve. Dans les deux cas, prenez des photos datées et notez où le désordre apparaît et comment il évolue.
Commencez par le guide sur la déclaration d’un sinistre en dommage ouvrage. Une déclaration doit comporter au minimum le numéro du contrat, le nom du propriétaire, l’adresse du bâtiment, la date de réception ou, à défaut, celle de la première occupation, ainsi que la date d’apparition, la description et la localisation des dommages. Si vous demandez la garantie pendant l’année de parfait achèvement, joignez également la copie de la mise en demeure adressée à l’entrepreneur.
Après réception de la déclaration, l’assureur dispose de 10 jours pour signaler qu’elle est incomplète, de 60 jours pour notifier sa décision sur le principe de la garantie et de 90 jours pour présenter une offre. Des difficultés exceptionnelles peuvent permettre un délai total allant jusqu’à 135 jours, avec votre accord exprès. L’indemnité est versée dans les 15 jours suivant votre acceptation de l’offre. Le guide des délais d’indemnisation en dommage ouvrage précise ce calendrier et les conséquences d’un retard.
L’expertise permet à l’assureur d’examiner le dommage et de disposer d’un rapport préliminaire pour prendre sa décision. Elle n’est pas systématique : l’assureur peut s’en dispenser lorsque le dommage est évalué à moins de 1 800 € TTC ou si la demande est manifestement injustifiée. Pour savoir comment préparer les échanges et comprendre le rôle de l’expert, consultez le guide sur l’expertise en dommage ouvrage.
En cas de refus, relisez les motifs et rapprochez-les des désordres constatés et des documents transmis. Le guide pour contester un refus de garantie présente les démarches possibles. Vous pouvez adresser une réclamation écrite au service réclamations de l’assureur ; si sa réponse ne vous satisfait pas, la Médiation de l’assurance peut être saisie gratuitement. Une expertise judiciaire en référé peut aussi être envisagée.
Si aucune dommage ouvrage n’a été souscrite, le dossier ne suit pas le même parcours : il faut notamment identifier les constructeurs concernés et examiner les garanties ou responsabilités susceptibles de s’appliquer. Le guide consacré à un sinistre sans dommage ouvrage vous aide à repérer les premières démarches. Dans toutes les situations, conservez les courriers, les photos et les dates clés, puis demandez conseil sans laisser le dossier en attente.
La garantie vise les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination, ainsi que ceux qui touchent la solidité d’un équipement indissociable. Une fissure ou une infiltration n’est donc pas couverte par sa seule présence : sa gravité et ses effets comptent.
Préparez le numéro de contrat, l’identité du propriétaire, l’adresse, la date de réception ou de première occupation, puis la date, la description et la localisation des dommages. Pendant l’année de parfait achèvement, joignez aussi la copie de la mise en demeure adressée à l’entrepreneur.
Relisez les motifs du refus à la lumière des dommages constatés et du rapport d’expertise, puis adressez une réclamation écrite au service réclamations de l’assureur. Si la réponse n’est pas satisfaisante, vous pouvez saisir gratuitement la Médiation de l’assurance ; une expertise judiciaire en référé peut aussi être envisagée.
Le formulaire de notre partenaire recueille les éléments de votre projet et transmet votre demande à des professionnels de l’assurance. Décrivez vos travaux avec précision.