L’erreur la plus coûteuse consiste à reboucher une fissure dès son apparition, avant d’avoir établi son évolution et son emplacement. Vous risquez alors d’effacer des indices utiles à l’expert et de retarder le diagnostic. Photographiez-la d’abord, notez la date et surveillez-la, puis signalez-la rapidement si elle s’allonge, s’élargit ou traverse un mur.
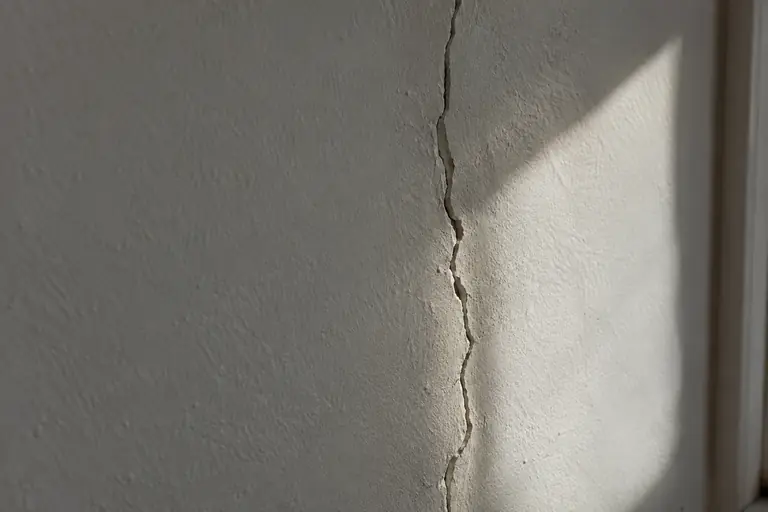
Une fissure isolée peut relever d’un défaut d’enduit sans conséquence importante. D’autres fissures révèlent un mouvement de la structure ou du sol. La différence ne se lit pas uniquement à l’œil nu : la forme donne une piste, mais la cause et la gravité doivent être évaluées dans leur contexte.
La forme donne une piste, pas un diagnostic
Les microfissures superficielles, souvent fines et limitées à l’enduit, peuvent apparaître lors du séchage des matériaux ou sous l’effet de variations de température. Une fissure de retrait peut aussi se former au cours du séchage d’un matériau. Si elle reste stable et ne concerne que le revêtement, elle n’a pas le même enjeu qu’une ouverture qui traverse la maçonnerie. Mais le mot « microfissure » ne suffit pas à conclure qu’un désordre est sans gravité.
Une fissure en escalier suit les joints entre les blocs ou les briques. Elle peut signaler un mouvement de la maçonnerie ou de ses appuis, surtout si elle s’allonge ou apparaît à plusieurs endroits. Une fissure verticale, horizontale ou oblique n’est pas automatiquement structurelle non plus. Son emplacement, sa profondeur, son évolution et les autres signes présents comptent davantage qu’une étiquette.
Une fissure traversante, visible sur les deux faces d’un mur, ou une fissure qui se prolonge d’un mur à un plafond appelle une attention particulière. Des portes qui ferment mal, des fenêtres qui se bloquent ou des déformations voisines peuvent apporter des indices supplémentaires. Ces observations justifient une vérification, mais ne constituent pas, à elles seules, une preuve de la cause.
Les signes qui justifient une vérification rapide
Le tableau ci-dessous sert à orienter votre réaction, pas à établir un diagnostic. La garantie dépendra notamment de la réalité du dommage, de ses conséquences sur l’ouvrage et de la date à laquelle il apparaît.
| Type de fissure | Gravité à envisager | Garantie probable à examiner |
|---|---|---|
| Microfissure limitée à l’enduit, sans évolution constatée | Souvent superficielle, à surveiller | Parfait achèvement si elle est signalée dans l’année, selon les circonstances |
| Fissure de retrait stable | À vérifier, notamment si elle se multiplie ou s’élargit | Parfait achèvement ou responsabilité de l’entreprise, selon la date et la nature du désordre |
| Fissure en escalier sur la maçonnerie | Peut traduire un mouvement, surtout si elle évolue | Décennale et dommage ouvrage si les critères de gravité sont réunis |
| Fissure traversante ou évolutive | Vérification rapide recommandée | Décennale et dommage ouvrage à examiner, sans préjuger de la décision |
| Fissures apparues après une période de sécheresse | Cause à établir, en particulier si le sol est argileux | Déclaration à l’assureur habitation et, si le dommage le justifie, à la dommage ouvrage |
Si la fissure s’agrandit, si de nouvelles fissures apparaissent ou si vous constatez une déformation, ne vous contentez pas d’une reprise esthétique. Une réparation de surface peut masquer le symptôme sans traiter sa cause. Pour un risque immédiat concernant l’occupation des lieux, demandez rapidement un avis professionnel adapté à la situation.
Le sol argileux et la sécheresse compliquent l’analyse
Dans les terrains exposés au retrait-gonflement des argiles, les variations d’humidité peuvent modifier le comportement du sol. Des mouvements du terrain peuvent alors affecter les fondations et se manifester par des fissures. Cette explication est une piste, pas une conclusion : une fissure sur une maison située en zone argileuse ne prouve pas, à elle seule, que le sol est en cause.
Depuis le 1er octobre 2020, dans les zones d’exposition moyenne ou forte au retrait-gonflement des argiles, le vendeur d’un terrain constructible doit fournir une étude géotechnique préalable. Le constructeur d’une maison doit soit suivre une étude géotechnique de conception, soit respecter des techniques particulières de construction. Les assureurs sont attentifs à ces éléments. Si vous avez les documents du terrain et du chantier, conservez-les avec les plans, les factures et les échanges avec le constructeur.
La piste d’une catastrophe naturelle liée à la sécheresse doit être examinée séparément auprès de l’assureur habitation. Le fait que les fissures apparaissent après une période sèche ne suffit pas, à lui seul, à conclure que cette garantie s’applique ni à écarter la dommage ouvrage. Demandez à votre assureur habitation quelles démarches correspondent à votre situation, tout en déclarant à l’assureur dommage ouvrage si les désordres semblent toucher la structure.
Attention
Ne retardez pas une déclaration en attendant de savoir avec certitude si la cause vient du sol, d’un défaut de construction ou d’un épisode climatique. Vous pouvez décrire les faits observés sans avancer de diagnostic.
La garantie dépend de la gravité et de la date
La garantie décennale concerne les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Une fissure d’enduit sans conséquence sur le bâtiment ne répond pas automatiquement à ces critères. À l’inverse, des fissures qui affectent la structure peuvent justifier une analyse au titre de la responsabilité décennale, si les conditions sont réunies. Pour replacer les garanties dans leur calendrier, consultez la page sur la garantie de parfait achèvement, biennale et décennale.
La dommage ouvrage préfinance, en dehors de la recherche des responsabilités, les réparations des dommages de nature décennale couverts. L’assureur peut ensuite exercer ses recours contre les constructeurs et leurs assureurs. La fissure doit donc être appréciée selon ses conséquences, et pas seulement selon son apparence. Les principaux critères sont expliqués dans notre page sur les dommages couverts par la dommage ouvrage.
Après la réception, la dommage ouvrage prend normalement effet à l’expiration de la garantie de parfait achèvement, soit un an après la réception, et court jusqu’à l’expiration de la responsabilité décennale, dix ans après la réception. Des exceptions existent : avant la réception, après mise en demeure restée sans effet et résiliation du contrat pour inexécution ; après la réception, pendant l’année de parfait achèvement, si l’entrepreneur n’a pas exécuté ses obligations malgré une mise en demeure. Il faut donc vérifier la date de réception et les démarches déjà faites.
Durant la première année, les désordres signalés à la réception ou notifiés par écrit à l’entrepreneur relèvent d’abord de la garantie de parfait achèvement. Si l’entreprise n’intervient pas, gardez la preuve de vos demandes et des relances. Un maître d’ouvrage qui fait construire une maison individuelle doit aussi vérifier les garanties et documents liés à son chantier, comme le rappelle notre page sur la construction d’une maison individuelle et l’assurance dommage ouvrage.
Surveiller les fissures sans masquer les indices
La surveillance doit permettre de comparer des éléments identiques dans le temps. Elle ne remplace pas un avis professionnel, mais rend votre signalement plus concret. Prenez des photos d’ensemble pour situer la fissure, puis des vues rapprochées avec une règle ou un repère de taille. Inscrivez la date, la pièce, le mur concerné et tout changement constaté. Une jauge de fissure peut aider à suivre l’évolution ; elle ne donne pas, à elle seule, la cause du désordre.
- Photographiez l’état initial. Prenez des images datées, en lumière suffisante, et gardez les fichiers originaux. Photographiez les deux faces du mur si la fissure semble traversante.
- Notez les évolutions. Relevez périodiquement les changements, sans prétendre les interpréter. Ajoutez les éventuels blocages de portes ou fenêtres et les fissures apparues à proximité.
- Conservez les pièces du chantier. Rassemblez la date de réception, les réserves, les plans, les études de sol, les courriers et les factures utiles.
- Informez les bons interlocuteurs. Écrivez à l’entrepreneur concerné et, si vous avez souscrit une dommage ouvrage, adressez une déclaration à l’assureur sans attendre un diagnostic définitif.
Évitez de peindre, d’enduire ou de reboucher avant d’avoir documenté le désordre et sollicité les interlocuteurs concernés. Si une réparation provisoire est nécessaire pour protéger les personnes ou limiter une aggravation, conservez des photographies et les justificatifs des mesures prises.
Déclarer les fissures à l’assureur dommage ouvrage
La déclaration doit décrire les dommages et leur localisation. Elle est réputée constituée si elle comporte au minimum le numéro du contrat, le nom du propriétaire, l’adresse de la construction, la date de réception ou, à défaut, celle de la première occupation, ainsi que la date d’apparition, la description et l’emplacement des fissures. Pendant l’année de parfait achèvement, joignez aussi la copie de la mise en demeure adressée à l’entrepreneur. Les modalités pratiques sont détaillées dans notre guide de la déclaration d’un sinistre à la dommage ouvrage.
Conservez une copie de votre déclaration et une preuve de son envoi. L’assureur dispose de 10 jours à compter de sa réception pour signaler que le dossier n’est pas constitué. Il doit notifier sa décision sur le principe de la garantie dans les 60 jours et présenter une offre d’indemnité dans les 90 jours, sous réserve d’un délai supplémentaire accepté expressément par l’assuré en cas de difficultés exceptionnelles. Le fonctionnement de l’expertise est décrit dans notre page consacrée à l’expertise en dommage ouvrage, et les délais sont détaillés dans le guide des délais d’indemnisation.
Une expertise peut être nécessaire pour déterminer si la fissuration relève de la garantie et quelles réparations sont adaptées. Présentez les faits, les dates et les documents disponibles. Ne formulez pas vous-même une cause certaine si vous ne disposez pas d’éléments techniques pour l’établir.
Notre conseil
Envoyez une déclaration complète et factuelle, même si vous ne savez pas encore si la fissure est structurelle. Si l’assureur ou l’expert demande des pièces complémentaires, répondez par écrit et gardez la trace de vos transmissions.
Si la garantie est discutée ou si vous n’avez pas de contrat
Un refus de garantie ne signifie pas nécessairement que le désordre est bénin. Vérifiez les motifs écrits, les observations de l’expert et les éléments qui manquent au dossier. Si vous contestez l’analyse, vous pouvez adresser une réclamation écrite à l’assureur. Après une réponse insatisfaisante ou l’absence de réponse satisfaisante du service réclamations, la Médiation de l’assurance peut être saisie gratuitement. Une expertise judiciaire en référé peut également être demandée pour établir des éléments techniques.
Si vous n’avez pas de dommage ouvrage, contactez l’entreprise concernée par écrit et vérifiez les attestations d’assurance décennale des constructeurs. La responsabilité décennale peut être recherchée lorsque les critères légaux sont réunis, mais les démarches ne sont pas identiques à celles d’un dossier de dommage ouvrage. Notre page sur le sinistre sans dommage ouvrage présente cette situation.
La priorité reste de documenter les fissures et de ne pas laisser s’écouler le temps sans signalement. Si elles évoluent ou touchent plusieurs parties de la maison, adressez votre déclaration avec les pièces disponibles et demandez que leur gravité soit évaluée avant toute reprise esthétique.
Questions fréquentes
Une fissure dans une maison neuve est-elle forcément couverte par la dommage ouvrage ?
Non. La garantie vise les dommages de nature décennale, notamment ceux qui compromettent la solidité ou rendent la maison impropre à sa destination. Une fissure superficielle d’enduit ne répond pas automatiquement à ces critères.
Que faire si une fissure en escalier apparaît après la réception ?
Photographiez-la, notez sa date d’apparition et surveillez son évolution sans la reboucher. Signalez-la par écrit à l’entrepreneur et, si vous avez une dommage ouvrage, à l’assureur, en joignant les éléments disponibles.
La dommage ouvrage intervient-elle pendant la première année après la réception ?
En principe, la garantie prend effet après l’année de parfait achèvement. Elle peut toutefois intervenir avant cette échéance si l’entrepreneur n’exécute pas ses obligations malgré une mise en demeure restée sans effet.
Une fissure apparue après la sécheresse relève-t-elle de la catastrophe naturelle ?
Le lien temporel avec une période sèche ne suffit pas à l’établir. Demandez à votre assureur habitation quelles démarches correspondent à votre situation et déclarez aussi le dommage à la dommage ouvrage s’il paraît toucher la structure.
Faut-il attendre l’expertise pour déclarer les fissures ?
Non. Vous pouvez déclarer les dommages observés sans connaître leur cause exacte. Décrivez leur emplacement, leur date d’apparition et leur évolution, puis transmettez les pièces complémentaires demandées.
Textes de référence
- Code des assurances, article L242-1
- Code des assurances, annexe II à l’article A243-1
- Code civil, articles 1792 et 1792-2
- Code civil, article 1792-6
- Loi ELAN du 23 novembre 2018