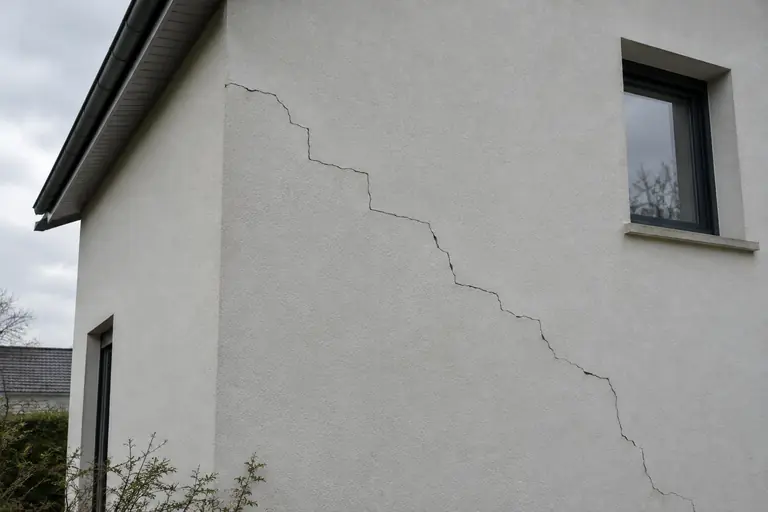
Manquer à l’obligation d’assurance dommage ouvrage peut entraîner une sanction pénale, sauf exception pour certains particuliers qui font construire un logement pour eux-mêmes ou leur famille. Dans tous les cas, l’absence de cette assurance peut vous laisser sans préfinancement des réparations et compliquer la vente du bien avant dix ans.
La nuance compte : l’exception pénale ne supprime pas l’obligation de souscrire. Elle ne vous protège pas non plus des dépenses liées à un sinistre ni de votre responsabilité si vous revendez la maison que vous avez fait construire.
L’obligation de souscrire s’impose avant le chantier
L’article L242-1 du Code des assurances vise la personne qui, en qualité de propriétaire, de vendeur ou de mandataire du propriétaire, fait réaliser des travaux de construction pour son compte ou celui des propriétaires successifs. Un particulier qui fait bâtir une maison est donc concerné. L’assurance doit être souscrite avant l’ouverture du chantier.
La garantie porte sur les dommages de nature décennale : ceux qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination, ainsi que ceux qui touchent la solidité d’éléments d’équipement indissociables. Elle sert à financer les réparations sans attendre que les responsabilités soient établies. L’assureur peut ensuite exercer ses recours contre les constructeurs responsables et leurs assureurs décennaux.
La dommage ouvrage ne remplace donc pas l’assurance décennale des entreprises. Les deux assurances ont des rôles différents : l’une préfinance les travaux de réparation, l’autre couvre la responsabilité du constructeur susceptible d’être engagé. Pour savoir dans quels cas votre opération entre dans le champ de l’obligation, consultez notre page sur l’assurance dommage ouvrage obligatoire et celle consacrée aux travaux concernés par cette assurance.
Cette protection est attachée à l’ouvrage et bénéficie aux propriétaires successifs. Son absence ne fait pas disparaître les garanties légales des constructeurs, mais elle vous prive du mécanisme de préfinancement prévu par la loi.
La sanction pénale dépend de votre situation
La sanction prévue par l’article L243-3 du Code des assurances est de six mois d’emprisonnement et de 75 000 euros d’amende, ou de l’une de ces deux peines seulement, pour le non-respect de l’obligation d’assurance. Il ne faut toutefois pas en déduire que chaque particulier qui construit sans assurance sera automatiquement poursuivi ou condamné : la loi prévoit une exception précise.
La sanction pénale ne s’applique pas à la personne physique qui fait construire un logement pour l’occuper elle-même, ou le faire occuper par son conjoint, ses ascendants, ses descendants ou ceux de son conjoint. Cette exception concerne la peine, pas l’obligation. Le particulier reste tenu de souscrire une assurance dommage ouvrage avant le chantier.
Attention
Ne confondez pas l’absence de sanction pénale avec une absence de risque. Si vous revendez le logement avant l’expiration des dix ans, si un dommage grave survient ou si votre situation ne correspond pas à l’exception, les conséquences peuvent être importantes.
Si vous ne trouvez pas d’assureur, ne vous contentez pas d’un refus oral et ne renoncez pas immédiatement à vos démarches. Une personne soumise à l’obligation, qui essuie un refus d’un assureur dont les statuts n’excluent pas le risque, peut saisir le Bureau central de tarification. Celui-ci fixe le montant de la prime auquel l’assureur choisi doit garantir le risque. Les conditions de saisine doivent être vérifiées dans votre situation ; notre page sur le refus d’assurance dommage ouvrage et le Bureau central de tarification détaille cette voie.
Un sinistre peut vous obliger à avancer les réparations
Sans contrat dommage ouvrage, vous ne pouvez pas déclarer le sinistre à cet assureur pour obtenir le préfinancement des travaux. Il vous reste à rechercher la responsabilité des constructeurs concernés et à mettre en cause leur assurance décennale, si les conditions de cette garantie sont réunies. Cela suppose d’identifier les désordres, de réunir des preuves et parfois de faire trancher un désaccord sur leur origine ou leur gravité.
Les constructeurs restent tenus par les garanties légales applicables. Pour autant, l’existence d’une assurance décennale ne signifie pas que le paiement sera immédiat ou automatique : il faut établir que le dommage relève bien de la responsabilité décennale, déterminer les intervenants concernés et obtenir une réponse de leur part ou de leur assureur. Une contestation peut conduire à une procédure judiciaire.
Une expertise judiciaire peut être demandée en référé, sur le fondement de l’article 145 du Code de procédure civile, lorsque des éléments techniques doivent être examinés avant un procès au fond. Elle peut aider à documenter l’origine des désordres et les réparations nécessaires, mais elle ne remplace pas une assurance dommage ouvrage et ne garantit pas à elle seule le règlement des travaux.
Si vous constatez des fissures importantes, des infiltrations ou un autre désordre, gardez les photographies, les courriers, les comptes rendus et les devis de réparation. Adressez vos demandes par écrit aux entreprises concernées et à leurs assureurs, sans laisser la situation s’enliser. Les démarches propres à ce cas sont présentées dans notre guide sur le sinistre sans dommage ouvrage.
Exemple chiffré d’un dommage sans préfinancement
Imaginons que Claire et Mehdi fassent construire une maison près de Mâcon, réceptionnée en juin 2023, pour un coût de 235 000 €. En février 2026, des fissures évolutives apparaissent dans plusieurs murs et un expert estime, à titre provisoire, que des travaux de reprise pourraient coûter 42 000 €. Si les désordres compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination, ils peuvent relever de la responsabilité décennale, sous réserve de l’analyse des faits.
Exemple chiffré
Les 42 000 € sont un ordre de grandeur fictif, pas un tarif ni une estimation valable pour toute maison. Sans dommage ouvrage, Claire et Mehdi ne disposent pas de l’assureur DO pour préfinancer ce montant. Ils doivent faire établir les causes des fissures, rechercher les responsabilités et obtenir la prise en charge des entreprises ou de leurs assureurs, ce qui peut nécessiter une expertise et une procédure.
Leur situation serait différente avec une dommage ouvrage mobilisable : celle-ci a vocation à financer les travaux de réparation relevant de la garantie, avant que les recours contre les responsables soient réglés. Sans elle, les propriétaires peuvent devoir organiser et financer les travaux eux-mêmes, alors même qu’ils contestent l’origine du dommage. Le montant réel, les travaux urgents et l’issue des recours dépendent du dossier.
La revente avant dix ans peut engager votre responsabilité
Vendre une maison sans dommage ouvrage avant la fin des dix ans n’est pas présenté par la loi comme une vente interdite. En revanche, l’article L243-2 du Code des assurances impose que l’acte de vente indique l’existence ou l’absence des assurances dommage ouvrage et décennale, dans le corps de l’acte ou en annexe, lorsque le transfert intervient avant l’expiration de ce délai.
La transparence est nécessaire, mais elle ne règle pas toutes les conséquences. La personne qui vend après achèvement un ouvrage qu’elle a construit ou fait construire est réputée constructeur au sens de l’article 1792-1 du Code civil. Elle peut donc engager sa responsabilité décennale envers l’acquéreur pour la période restant à courir. L’absence de dommage ouvrage ne transfère pas automatiquement cette responsabilité à l’entreprise qui a réalisé les travaux.
En pratique, l’acquéreur peut demander des explications sur les travaux, les entreprises et les assurances mobilisables. Le vendeur doit être en mesure de produire les documents dont il dispose et de faire mention de l’absence de contrat dans l’acte. Pour les conséquences concrètes lors d’une transaction, consultez la page dédiée à la vente d’une maison sans dommage ouvrage.
Peut-on souscrire après le début ou la fin des travaux ?
La règle légale est claire sur le moment attendu : l’assurance doit être souscrite avant l’ouverture du chantier. Si les travaux ont déjà commencé, cela ne permet pas de conclure qu’aucun assureur n’acceptera d’étudier votre demande, mais vous ne pouvez pas compter sur une acceptation automatique. La décision, les garanties et leur date de prise d’effet dépendent du contrat proposé et de l’examen du dossier.
Contactez rapidement des professionnels de l’assurance et décrivez sans omission l’état d’avancement, les travaux déjà exécutés, les entreprises intervenues et les éventuels désordres connus. Demandez une confirmation écrite du périmètre couvert et de la date d’effet. Un devis, une demande de souscription ou une attestation portant sur un contrat à venir ne prouve pas que les travaux déjà réalisés sont garantis.
Après l’achèvement, la démarche peut également être examinée par un assureur, mais vous ne devez pas présumer qu’un contrat pourra produire un effet rétroactif. En particulier, ne comptez pas sur une souscription tardive pour financer un sinistre déjà apparu ou connu. Si les travaux sont terminés sans assurance, conservez les pièces du chantier et demandez une réponse précise sur les garanties réellement accordées, plutôt que de vous fier à une formule générale.
Pour préparer une demande, rassemblez notamment les plans et le descriptif des travaux, les factures, les procès-verbaux de réception, les attestations décennales des entreprises et les études disponibles. Vous pouvez consulter les informations sur les devis d’assurance dommage ouvrage, en gardant à l’esprit qu’un formulaire de demande ne vaut ni acceptation du risque ni contrat d’assurance.
Les démarches à prendre avant de poursuivre le chantier
Si le chantier n’a pas commencé, traitez l’assurance comme une étape préalable, au même titre que la vérification des entreprises. S’il est déjà engagé, agissez sans délai, sans masquer l’avancement du projet à l’assureur sollicité.
- Vérifiez votre obligation. Identifiez la nature des travaux et votre qualité de maître d’ouvrage. En cas de doute, faites examiner le projet avant l’ouverture du chantier.
- Demandez une étude d’assurance complète. Transmettez les pièces disponibles et faites préciser par écrit les garanties, la date d’effet et les éventuelles réserves.
- Contrôlez les assurances des constructeurs. Demandez les attestations décennales correspondant aux activités réellement réalisées. Elles ne remplacent pas votre propre dommage ouvrage.
- Conservez les documents du chantier. Gardez les devis, contrats, factures, échanges, comptes rendus et documents de réception, y compris si vous envisagez une revente ultérieure.
- En cas de refus, étudiez les recours adaptés. Le Bureau central de tarification peut être une voie pour une personne assujettie, sous les conditions prévues par la loi.
Notre conseil : si le chantier n’a pas ouvert, ne le lancez pas en comptant régulariser l’assurance plus tard. S’il a déjà commencé, obtenez d’abord une réponse écrite sur ce qu’un assureur accepte réellement de couvrir, puis demandez conseil sur les conséquences de la période non assurée.
Questions fréquentes
Un particulier qui construit sa maison pour lui-même risque-t-il une amende ?
La sanction pénale ne s’applique pas à la personne physique qui fait construire un logement pour l’occuper elle-même ou le faire occuper par les membres de sa famille visés par la loi. L’obligation de souscrire demeure, et cette exception ne supprime pas les risques financiers ou les difficultés liées à une revente.
L’assurance décennale de l’entreprise remplace-t-elle la dommage ouvrage ?
Non. L’assurance décennale couvre la responsabilité du constructeur, tandis que la dommage ouvrage a pour fonction de préfinancer les réparations relevant de la garantie. Sans dommage ouvrage, vous devrez rechercher la responsabilité des intervenants et faire valoir vos droits auprès d’eux ou de leurs assureurs.
Peut-on vendre une maison récente sans dommage ouvrage ?
La vente n’est pas interdite du seul fait de l’absence de contrat, mais l’acte doit mentionner l’absence des assurances lorsqu’il intervient avant la fin des dix ans. Si vous avez fait construire la maison puis la vendez après achèvement, votre responsabilité décennale peut être engagée envers l’acquéreur.
Une assurance souscrite après le début des travaux couvrira-t-elle tout le chantier ?
Vous pouvez demander à un assureur d’étudier le dossier, mais son acceptation et la date de prise d’effet ne sont pas acquises. Exigez une confirmation écrite du périmètre couvert et ne supposez pas qu’un sinistre déjà connu sera pris en charge.
Que faire si aucun assureur n’accepte mon dossier ?
Une personne assujettie à l’obligation peut, sous les conditions prévues par l’article L243-4 du Code des assurances, saisir le Bureau central de tarification après le refus d’un assureur dont les statuts n’excluent pas le risque. Le Bureau fixe la prime à laquelle l’assureur choisi doit garantir le risque.
Textes de référence
- Code des assurances, article L242-1
- Code des assurances, article L243-2
- Code des assurances, article L243-3
- Code des assurances, article L243-4
- Code civil, articles 1792 et 1792-1
- Code de procédure civile, article 145