En avril 2025, Claire, à Albi, prévoit 145 000 € de travaux pour agrandir sa maison et refaire une partie de la toiture. Elle pensait que seule la construction d’une maison neuve imposait une dommage ouvrage. Ce n’est pas le bon critère : l’obligation concerne aussi des travaux sur un bâtiment existant lorsqu’ils constituent une opération de construction susceptible d’engager la responsabilité décennale des constructeurs.
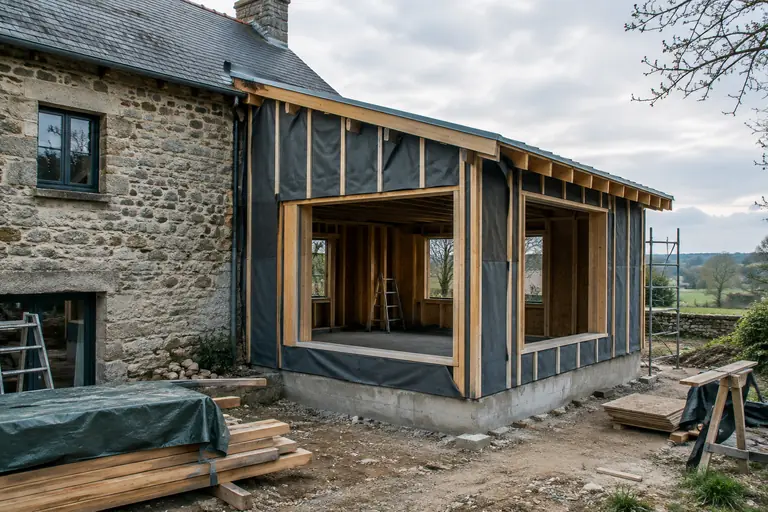
En pratique, la dommage ouvrage est généralement à prévoir pour une construction neuve, une extension, une surélévation ou une rénovation lourde touchant la structure et l’enveloppe du bâtiment. La peinture, la décoration et les interventions courantes n’y sont normalement pas soumises. Les cas intermédiaires doivent être examinés à partir du descriptif réel du chantier.
La nature de l’opération compte plus que le nom des travaux
L’article L242-1 du Code des assurances vise la personne qui, comme propriétaire, vendeur ou mandataire du propriétaire, fait réaliser des travaux de construction pour son compte ou celui des propriétaires successifs. Elle doit souscrire l’assurance avant l’ouverture du chantier, sous réserve des exceptions et exclusions prévues par la loi. Les particuliers sont concernés, même lorsqu’ils font construire leur résidence principale.
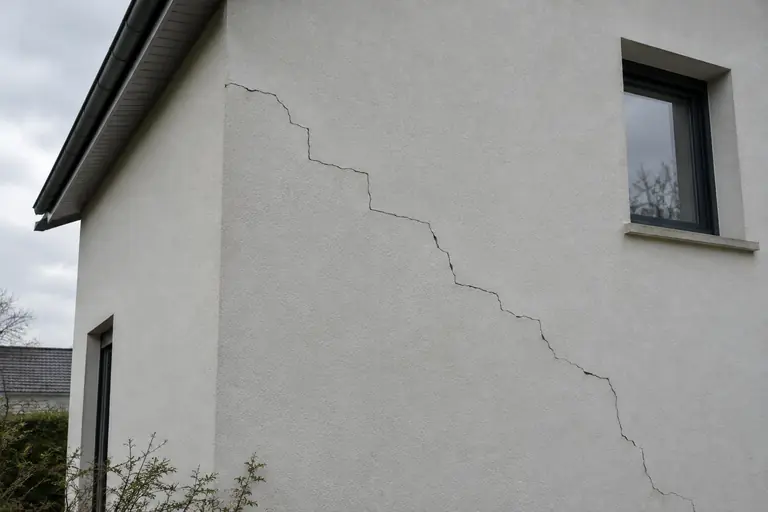
La garantie ne couvre pas tous les défauts ni toutes les malfaçons. Elle préfinance les réparations de dommages de nature décennale : ceux qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination, ainsi que ceux qui affectent la solidité d’un élément d’équipement indissociable. L’assureur intervient sans attendre que les responsabilités des entreprises soient déterminées, puis exerce ses recours contre les constructeurs et leurs assureurs.
Cette logique explique pourquoi deux chantiers portant le même intitulé peuvent recevoir une appréciation différente. Une « rénovation de toiture » peut désigner un remplacement ponctuel de tuiles, ou une réfection complète avec reprise de la charpente et de l’étanchéité. Les conséquences possibles ne sont pas les mêmes.
Pour approfondir la règle générale, consultez notre page sur l’assurance dommage ouvrage obligatoire et le rôle de la loi Spinetta dans l’assurance construction.
Quels travaux sont généralement concernés
Le tableau donne un premier repère, pas une décision automatique pour chaque chantier. La qualification dépend notamment de la consistance des travaux, de leur lien avec l’ouvrage existant et des dommages susceptibles d’affecter sa solidité ou son usage.
| Travaux | DO obligatoire ? | Commentaire |
|---|---|---|
| Construction d’une maison neuve | Généralement oui | Le maître d’ouvrage doit assurer l’opération avant l’ouverture du chantier. |
| Extension ou surélévation | Généralement oui | Ce sont des travaux de construction. L’analyse tient compte de leur structure et de leur liaison avec le bâtiment existant. |
| Rénovation lourde | Souvent oui | Une intervention sur des éléments porteurs ou sur le clos et couvert peut relever de la responsabilité décennale. |
| Réfection de toiture | À examiner | Une intervention importante sur la charpente ou l’étanchéité n’équivaut pas à un remplacement localisé de couverture. |
| Isolation thermique par l’extérieur | À examiner | Elle modifie l’enveloppe du bâtiment, mais son intitulé ne suffit pas à établir l’obligation. |
| Véranda ou piscine construite | À examiner selon le projet | Une construction nouvelle peut relever de l’obligation. La nature de l’ouvrage, son intégration et les dommages possibles doivent être précisés. |
| Ravalement, peinture, décoration | Généralement non | Une intervention esthétique simple n’est pas, à elle seule, une opération de construction de nature décennale. |
| Pompe à chaleur ou autre équipement ajouté sur l’existant | Pas automatiquement | La jurisprudence distingue ces équipements des travaux de construction soumis à la garantie décennale. |
Les projets d’agrandissement et de réhabilitation ont des particularités propres. Notre page consacrée à la dommage ouvrage en rénovation, extension ou surélévation détaille les points à préparer. Pour les garanties liées à l’ensemble du chantier, voyez aussi notre présentation de l’assurance des travaux de rénovation, qui ne remplace pas la dommage ouvrage.
Rénovation lourde, toiture et isolation extérieure
Une rénovation devient particulièrement sensible lorsque les travaux modifient la structure porteuse, les fondations, les planchers ou l’enveloppe qui protège le bâtiment des intempéries. Il ne suffit toutefois pas de parler de « gros travaux » : l’obligation se rattache à une opération de construction et à la possibilité de dommages relevant du régime décennal.
Par exemple, refaire une cuisine en remplaçant les meubles et les revêtements n’a pas le même profil que supprimer un mur porteur, renforcer un plancher puis réorganiser les volumes. Dans le second cas, le descriptif doit rendre visibles les interventions structurelles et les responsabilités des entreprises. Un devis qui se limite à « rénovation complète » ne permet pas toujours de comprendre la nature exacte de l’opération.
Pour une toiture, distinguez le remplacement de quelques éléments endommagés d’une réfection complète comprenant charpente, écran, isolation et étanchéité. La seconde opération peut affecter le clos et couvert et doit être évaluée avec soin. Le ravalement appelle une prudence comparable : une remise en peinture simple est généralement éloignée d’une reprise qui traite des fissures, modifie l’étanchéité ou s’accompagne d’une intervention sur la structure.
L’isolation par l’extérieur ne rend pas, à elle seule, la dommage ouvrage automatiquement obligatoire dans toutes les configurations. Il faut examiner la consistance de l’intervention, les éléments concernés et les conséquences possibles d’un défaut. Notre conseil : faites décrire précisément les travaux dans les devis et présentez le même descriptif aux interlocuteurs consultés pour l’assurance.
Vérandas, piscines et équipements ajoutés sur un bâtiment existant
Une véranda ou une piscine construite peut constituer un ouvrage, mais le seul mot « piscine » ou « véranda » ne suffit pas à trancher. Une véranda accolée à une maison, avec fondations et structure propres, ne se traite pas comme un abri léger. Pour une piscine enterrée, le type de construction, les ouvrages annexes et l’ampleur du chantier comptent également. Demandez une analyse de l’opération complète, plutôt qu’une réponse fondée sur le seul nom du lot.
Un changement important concerne les équipements installés sur un bâtiment existant. Dans un arrêt du 21 mars 2024, la Cour de cassation a jugé que les éléments d’équipement installés en remplacement ou par adjonction sur un ouvrage existant ne relèvent ni de la garantie décennale ni de la garantie de bon fonctionnement, quel que soit le degré de gravité des désordres. Ils relèvent de la responsabilité contractuelle de droit commun.
Cette décision vise notamment des équipements comme une pompe à chaleur, une climatisation, un poêle à bois ou des panneaux photovoltaïques posés sur une toiture existante. Pour une installation isolée, la dommage ouvrage n’est donc pas automatiquement requise sur le fondement de la garantie décennale. En revanche, si l’intervention s’inscrit dans une rénovation plus vaste qui touche la structure ou l’enveloppe, il faut apprécier le chantier dans son ensemble. Les garanties applicables à une pompe à chaleur ou à des panneaux solaires dépendent aussi des contrats et de la responsabilité mobilisable.
Les ouvrages exclus et les travaux réalisés sur l’existant
Le Code des assurances écarte de l’obligation certains ouvrages, notamment des infrastructures routières, portuaires, ferroviaires ou aéroportuaires, des réseaux et canalisations, des ouvrages de production ou de distribution d’énergie, ainsi que certains ouvrages sportifs non couverts. Cette liste comprend des catégories techniques qui ne correspondent pas aux travaux habituels d’une maison individuelle. Certains ouvrages accessoires à un ouvrage soumis à l’obligation peuvent toutefois rester concernés.
Il faut également distinguer l’ouvrage existant avant le chantier des travaux neufs qui lui sont ajoutés. L’existant n’est pas soumis à l’obligation du seul fait qu’il est présent sur le terrain. Une exception est prévue lorsque des parties anciennes sont totalement incorporées dans l’ouvrage neuf et deviennent techniquement indivisibles de celui-ci. Cette question peut se poser lors d’une transformation importante d’un bâtiment ancien, par exemple lorsque des éléments conservés participent désormais à la structure du nouvel ouvrage.
Pour les équipements ajoutés sur l’existant, la décision de 2024 renforce la nécessité de séparer le remplacement d’un appareil de la réalisation d’un véritable ouvrage. Une installation solaire sur une toiture existante ne doit pas être assimilée sans examen à la construction d’une nouvelle toiture. De même, la présence d’un équipement ne suffit pas à qualifier l’ensemble d’une rénovation de chantier décennal.
Attention
Un ouvrage peut être exclu de l’obligation d’assurance sans que cela règle toutes les responsabilités entre le client et les entreprises. L’absence de dommage ouvrage ne signifie pas que les travaux sont sans garantie ou que les constructeurs sont dispensés de leurs obligations.
Comment vérifier votre situation avant l’ouverture du chantier
Ne vous contentez pas d’une réponse orale du type « ce n’est qu’une rénovation » ou « l’assurance n’est pas nécessaire pour ce lot ». Rassemblez les éléments qui permettent de qualifier le projet, surtout si le chantier mélange extension, réfection et équipements. La souscription doit intervenir avant l’ouverture du chantier lorsqu’elle est requise.
- Décrivez l’opération complète. Distinguez les travaux sur la structure, le clos et couvert, les aménagements intérieurs et les équipements ajoutés. Joignez les plans et les devis détaillés disponibles.
- Repérez les éléments conservés. Indiquez ce qui est démoli, remplacé ou incorporé à l’ouvrage neuf. Pour un bâtiment ancien, cette distinction peut compter dans l’analyse.
- Faites préciser la qualification du chantier. Demandez à l’interlocuteur en assurance une réponse écrite fondée sur les travaux décrits, et non sur un intitulé général comme « rénovation ».
- Vérifiez les assurances des entreprises. La dommage ouvrage du maître d’ouvrage et l’assurance décennale des constructeurs sont deux obligations distinctes. Pour comprendre le second volet, consultez la page sur l’assurance décennale obligatoire.
- Comparez les propositions avant le démarrage. Si une assurance est nécessaire, vous pouvez préparer votre demande à partir des documents du chantier via notre page de devis d’assurance dommage ouvrage.
La loi prévoit une obligation de souscription, même si la sanction pénale ne s’applique pas au particulier qui fait construire un logement pour l’occuper lui-même ou le faire occuper par certains proches. Cette exception concerne la sanction, pas l’obligation elle-même. Si votre projet associe des travaux neufs à une rénovation sur un bâtiment existant, faites examiner le descriptif complet avant le premier jour de chantier et conservez la réponse obtenue avec vos pièces contractuelles.
Questions fréquentes
Une rénovation de salle de bains impose-t-elle une dommage ouvrage ?
Le remplacement des équipements, des meubles ou des revêtements n’impose généralement pas cette assurance à lui seul. Si le chantier touche à la structure ou comprend une opération de construction plus large, il faut examiner l’ensemble des travaux.
Une extension de maison doit-elle être assurée en dommage ouvrage ?
Une extension est généralement une opération de construction et doit être étudiée avant l’ouverture du chantier. Le descriptif, les liens avec la maison existante et les travaux prévus sur celle-ci sont à prendre en compte.
Faut-il une dommage ouvrage pour installer une pompe à chaleur ?
Pour un équipement installé seul sur un bâtiment existant, l’arrêt de la Cour de cassation du 21 mars 2024 écarte la garantie décennale et la garantie de bon fonctionnement. Si l’installation fait partie d’un chantier plus vaste, la qualification de l’opération complète doit être vérifiée.
Une piscine ou une véranda est-elle toujours soumise à la dommage ouvrage ?
Pas automatiquement sur la seule base de son appellation. Le type de construction, son intégration au bâtiment et les travaux associés doivent être examinés pour déterminer si l’opération relève de l’assurance obligatoire.
Un particulier qui construit sa résidence principale peut-il ne pas souscrire ?
L’obligation de souscrire demeure. La loi écarte seulement la sanction pénale pour le particulier qui construit un logement destiné à lui-même ou à certains membres de sa famille.
Textes de référence
- Loi n° 78-12 du 4 janvier 1978
- Code des assurances, articles L242-1, L243-1-1 et L243-3
- Code civil, articles 1792 et 1792-2
- Cour de cassation, troisième chambre civile, 21 mars 2024, n° 22-18.694