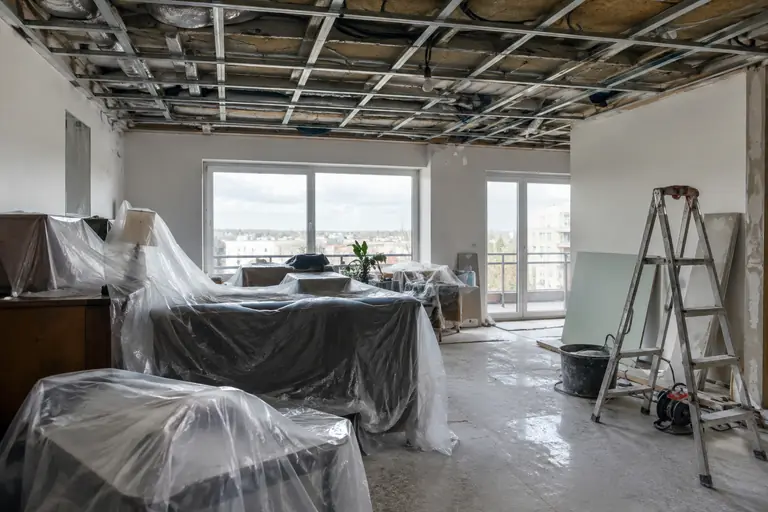
L’erreur qui peut coûter le plus cher consiste à lancer une rénovation en pensant que l’assurance décennale de l’artisan couvrira automatiquement tous les dommages. Elle ne protège pas le chantier contre tous les incidents, ne remplace pas votre assurance habitation et ne vous dispense pas de souscrire une dommage ouvrage lorsque les travaux y sont soumis. Pour éviter un dossier difficile après un sinistre, commencez par décrire précisément les travaux et vérifiez les assurances avant l’ouverture du chantier.
Déterminez d’abord si la rénovation relève de la dommage ouvrage
La loi impose en principe au propriétaire qui fait réaliser des travaux de construction pour son compte de souscrire une assurance dommage ouvrage avant l’ouverture du chantier. Cette assurance préfinance, sans attendre la recherche des responsabilités, les réparations de dommages de nature décennale : ceux qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination, ainsi que certains dommages touchant des équipements indissociables. L’assureur peut ensuite exercer ses recours contre les constructeurs et leurs assureurs décennaux.
Une rénovation de cuisine ou le remplacement d’un revêtement ne présente pas nécessairement les mêmes enjeux qu’une reprise de fondations, une modification de charpente ou une extension. Mais il n’existe pas de règle simple fondée uniquement sur le montant des travaux ou sur leur appellation. C’est leur nature et leur incidence sur l’ouvrage qui comptent. Les ouvrages existants ne sont en principe pas soumis à cette obligation, sauf s’ils sont totalement incorporés dans l’ouvrage neuf et deviennent techniquement indivisibles.
Le contrat de dommage ouvrage prend normalement effet après l’année de garantie de parfait achèvement et s’étend jusqu’à l’échéance de la responsabilité décennale, soit dix ans après la réception. Des cas permettent toutefois son intervention avant cette échéance annuelle, notamment si l’entrepreneur ne remplit pas ses obligations après mise en demeure. La garantie est attachée à l’ouvrage et profite aux propriétaires successifs.
Pour une rénovation lourde, une extension ou une surélévation, demandez une analyse de l’opération avant de signer les marchés. La page consacrée à la dommage ouvrage pour une rénovation ou une extension détaille les situations à examiner. Vous pouvez aussi consulter les travaux susceptibles d’être soumis à l’assurance dommage ouvrage.
Notre conseil
Ne vous contentez pas de demander si « une assurance est prévue ». Envoyez à l’assureur une description écrite des travaux, les plans disponibles et le devis détaillé, puis conservez sa réponse avant le début du chantier.
Vérifiez les assurances des entreprises avant de signer
Les constructeurs dont la responsabilité décennale peut être engagée doivent être assurés et pouvoir justifier de cette couverture à l’ouverture du chantier. Cela concerne notamment l’entrepreneur, l’architecte et les autres professionnels liés au maître d’ouvrage par un contrat de louage d’ouvrage. L’attestation ne suffit pas si elle ne correspond pas aux travaux réellement confiés.
Demandez les attestations d’assurance décennale de chaque entreprise concernée. Contrôlez le nom de l’assuré, la période de validité, les activités déclarées et la zone géographique couverte. Si une entreprise intervient sur la toiture, par exemple, une attestation qui ne mentionne pas l’activité correspondante ne permet pas de conclure que le chantier est bien garanti. Consultez notre méthode pour vérifier l’attestation décennale d’un artisan.
La responsabilité civile professionnelle peut aussi être pertinente, notamment pour les dommages qui ne relèvent pas de la décennale. Demandez aux entreprises quelles garanties elles détiennent et pour quelles interventions. Ne confondez pas cette assurance avec la décennale : elles n’ont pas le même objet, et aucune attestation ne garantit à elle seule que tous les désordres seront indemnisés.
Si vous réalisez vous-même une partie du chantier, signalez-le aux professionnels et à votre assureur. Les travaux faits en autoconstruction ont des conséquences particulières sur les assurances et sur une revente ultérieure ; ils ne se traitent pas comme une intervention confiée à une entreprise.
Comparez les assurances à vérifier selon le chantier
Les garanties à examiner dépendent du type de rénovation, des entreprises mobilisées et des risques créés pendant les travaux. Le tableau ci-dessous sert de repère, pas de décision automatique sur l’obligation de souscrire une garantie.
| Type de rénovation | Assurances à vérifier | Point de vigilance |
|---|---|---|
| Rafraîchissement intérieur, finitions | Assurance habitation, responsabilité civile professionnelle de l’entreprise selon son activité | Vérifiez les conséquences du chantier sur votre contrat habitation. |
| Réfection de toiture ou travaux sur la structure | Décennale de l’entreprise, dommage ouvrage selon la nature de l’opération | Les activités déclarées sur l’attestation doivent correspondre aux travaux. |
| Extension, surélévation ou rénovation lourde | Décennale des intervenants, dommage ouvrage, éventuellement tous risques chantier | Faites analyser le projet avant l’ouverture du chantier. |
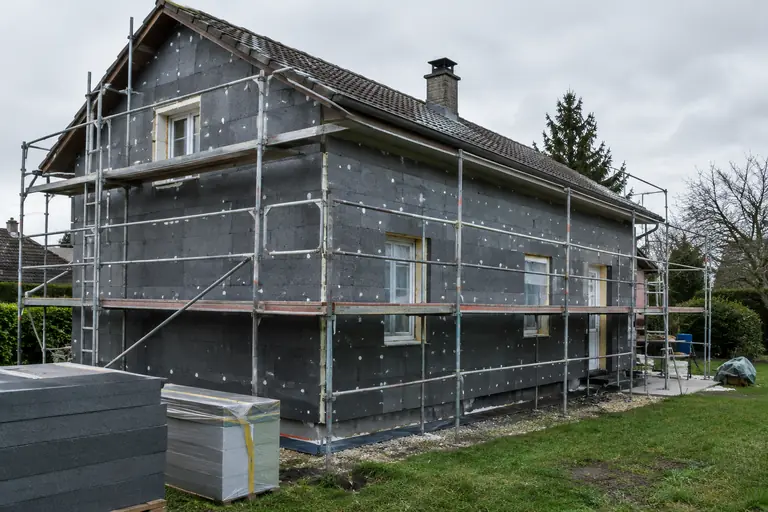
| Isolation thermique par l’extérieur | Décennale des entreprises, assurance habitation, dommage ouvrage à examiner selon l’opération | Gardez les devis, procédés employés et documents de réception. |
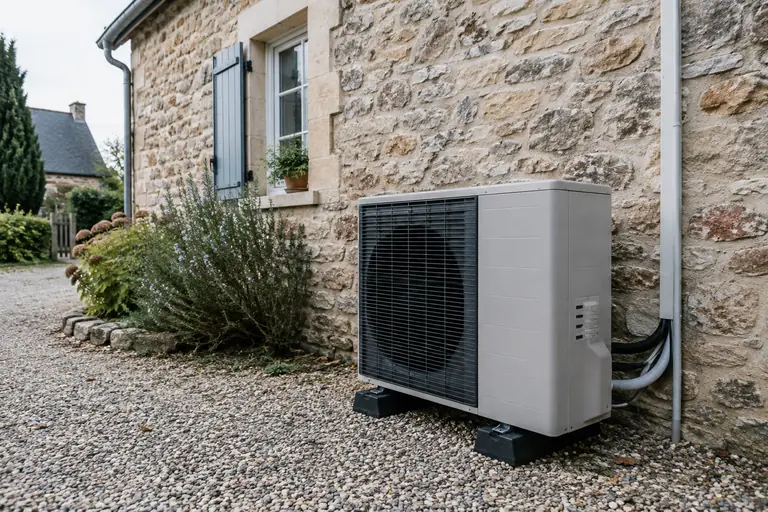
| Pose d’une pompe à chaleur ou de panneaux sur une maison existante | Assurances de l’installateur, assurance habitation | La qualification juridique des équipements a changé avec un arrêt de 2024. |
Pour une rénovation dont le coût prévisionnel est, par exemple, de 120 000 €, une prime de dommage ouvrage peut se situer, à titre d’ordre de grandeur, entre 2 % et 5 % du coût TTC, soit 2 400 € à 6 000 €. Des primes minimales de l’ordre de quelques milliers d’euros existent et une rénovation lourde peut coûter davantage ou être refusée. Ce n’est donc pas un tarif garanti : le contenu du projet, les entreprises et les documents disponibles influent sur l’étude du dossier.
Prévenez votre assureur habitation et protégez le chantier
Votre assurance habitation ne couvre pas automatiquement toutes les conséquences d’un chantier. Vous devez déclarer à votre assureur les circonstances nouvelles qui aggravent les risques, dans les 15 jours à partir du moment où vous en avez connaissance. Une rénovation importante peut modifier les risques assurés, par exemple si le logement est temporairement inoccupé ou si une partie de l’habitation est ouverte aux intempéries. Expliquez la durée et la nature des travaux, puis demandez une confirmation écrite des garanties maintenues.
Les démarches pratiques et les situations à signaler sont détaillées dans notre page sur l’assurance habitation pendant les travaux. Faites cette déclaration avant le début du chantier lorsqu’il est déjà planifié, plutôt que d’attendre un dégât des eaux ou un incendie pour découvrir une difficulté de couverture.
Pour un chantier important, vous pouvez aussi étudier une assurance tous risques chantier. Elle est facultative et peut couvrir l’ouvrage en cours de construction jusqu’à la réception, notamment contre l’incendie, la tempête, l’effondrement ou le vandalisme, selon le contrat. La portée exacte varie : examinez les exclusions et les biens effectivement assurés, au lieu de vous fier au seul nom de la garantie. Retrouvez les points à contrôler pour une assurance tous risques chantier.
Enfin, le maître d’ouvrage peut être recherché par un voisin pour un trouble anormal de voisinage, même en l’absence de faute. Une responsabilité civile du maître d’ouvrage, facultative, peut couvrir les dommages causés aux tiers du fait des travaux, selon les conditions prévues au contrat. Parlez-en avant les travaux si le chantier implique des démolitions, des engins ou des interventions proches des bâtiments voisins. Les dommages causés aux voisins pendant les travaux méritent une vérification distincte des assurances des entreprises.
Traitez avec prudence les travaux de rénovation énergétique
Une rénovation énergétique associe souvent plusieurs lots : isolation, menuiseries, ventilation, chauffage ou production d’électricité. Le fait que les travaux visent une baisse de consommation ne détermine pas, à lui seul, l’assurance applicable. Il faut regarder la nature de chaque intervention, les éventuelles atteintes à la structure et la manière dont les équipements sont posés. Pour une isolation par l’extérieur, conservez notamment le descriptif des matériaux, les plans et les documents remis par l’entreprise.
Une décision de la Cour de cassation du 21 mars 2024 a précisé le régime des équipements ajoutés ou remplacés sur un ouvrage existant. Une pompe à chaleur, une climatisation, un poêle ou des panneaux photovoltaïques installés sur une maison existante ne relèvent ni de la garantie décennale ni de la garantie de bon fonctionnement, quel que soit le degré de gravité des désordres. La responsabilité contractuelle de droit commun s’applique. Cette solution rompt avec celle retenue depuis 2017.
En pratique, ne partez donc pas du principe que l’attestation décennale de l’installateur vous donnera accès à une garantie décennale sur l’équipement posé. Examinez les engagements contractuels de l’entreprise et les garanties éventuellement prévues pour le matériel et la pose. Notre page sur la garantie applicable à une pompe à chaleur ou à des panneaux solaires précise cette distinction.
Organisez les vérifications avant l’ouverture du chantier
Une assurance souscrite trop tard peut ne pas répondre à l’obligation de couverture avant travaux. Pour assurer une rénovation dans de bonnes conditions, procédez dans cet ordre et archivez les réponses reçues.
- Décrivez le projet. Réunissez devis, plans, descriptif des ouvrages et calendrier prévisionnel. Distinguez les travaux sur l’existant de ceux qui créent ou transforment un ouvrage.
- Interrogez les assureurs concernés. Demandez à votre assureur habitation si le chantier modifie le risque et faites examiner la nécessité d’une dommage ouvrage avant l’ouverture du chantier.
- Contrôlez chaque entreprise. Récupérez les attestations de décennale, vérifiez les activités garanties et demandez les informations sur la responsabilité civile professionnelle adaptée à son intervention.
- Choisissez les protections complémentaires. Pour un chantier exposé, comparez les besoins en tous risques chantier et en responsabilité civile du maître d’ouvrage vis-à-vis des tiers.
- Formalisez la réception. À la fin des travaux, consignez les réserves et gardez les documents de réception, factures, attestations et échanges avec les entreprises.
La réception marque le point de départ des garanties de construction : la garantie de parfait achèvement dure un an, la garantie de bon fonctionnement concerne les équipements dissociables pendant au moins deux ans, et la responsabilité décennale court dix ans pour les dommages relevant de son champ. Si un désordre apparaît, signalez-le rapidement par écrit et faites-vous conseiller, sans attendre que la situation évolue.
Avant de signer le premier devis, faites confirmer par écrit les assurances exigées pour votre chantier et demandez à chaque entreprise une attestation dont les activités correspondent précisément à sa mission.
Questions fréquentes
La dommage ouvrage est-elle obligatoire pour tous les travaux de rénovation ?
Non, il faut apprécier la nature des travaux et leur rapport avec les dommages de nature décennale. Une opération qui touche à la structure ou transforme profondément l’ouvrage mérite une analyse avant le démarrage. Le coût ou le nom donné au chantier ne suffit pas à trancher.
L’assurance décennale de l’artisan suffit-elle pour assurer une rénovation ?
Non. Elle couvre la responsabilité décennale de l’entreprise dans les limites de son contrat, mais ne remplace pas la dommage ouvrage du maître d’ouvrage lorsqu’elle est requise. Elle ne tient pas non plus lieu d’assurance habitation ou de tous risques chantier.
Une pompe à chaleur posée sur une maison existante est-elle couverte par la décennale ?
Selon l’arrêt de la Cour de cassation du 21 mars 2024, les équipements ajoutés ou remplacés sur un ouvrage existant ne relèvent ni de la garantie décennale ni de la garantie de bon fonctionnement. Les recours reposent alors sur la responsabilité contractuelle de droit commun.
Dois-je prévenir mon assureur habitation avant une rénovation ?
Vous devez déclarer les circonstances nouvelles qui aggravent le risque dans les 15 jours à partir du moment où vous en avez connaissance. Décrivez le chantier et demandez une confirmation écrite des garanties applicables pendant les travaux.
Quand faut-il souscrire la dommage ouvrage pour une rénovation ?
Lorsqu’elle est nécessaire, elle doit être souscrite avant l’ouverture du chantier. Prenez contact avec l’assureur suffisamment tôt pour lui transmettre les devis, les plans et les informations sur les entreprises.
Textes de référence
- Code des assurances, article L242-1
- Code des assurances, article L241-1
- Code des assurances, article L113-2, 3°
- Code civil, articles 1792 et 1792-2
- Code civil, article 1792-3
- Code civil, article 1792-6
- Code civil, article 1253
- Cour de cassation, troisième chambre civile, 21 mars 2024, n° 22-18.694