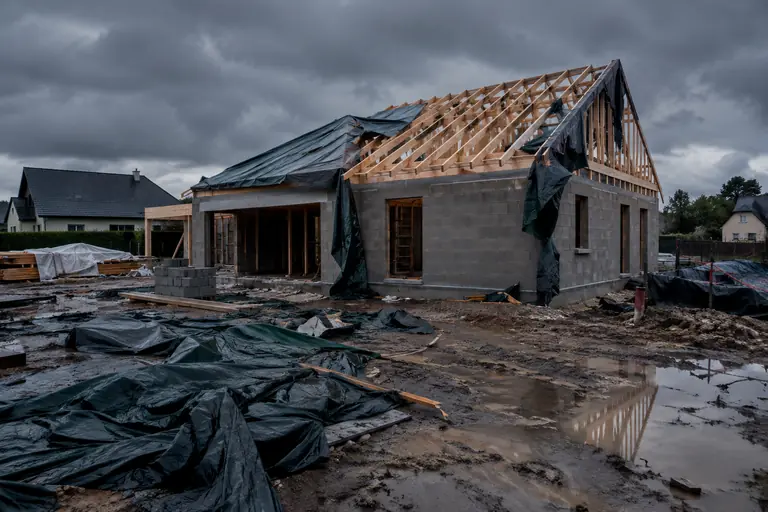
L’assurance tous risques chantier, souvent appelée TRC, est une couverture facultative de l’ouvrage pendant sa construction, jusqu’à la réception. Elle peut indemniser certains dommages matériels, notamment après un incendie, une tempête, un effondrement ou un acte de vandalisme, selon les garanties souscrites.
La nuance qui compte : « tous risques » ne signifie pas que tous les événements sont couverts, ni que la TRC remplace les autres assurances du chantier. Les garanties, les exclusions et les modalités d’indemnisation dépendent du contrat. Il faut donc lire les conditions avant de comparer des propositions.
Ce que la TRC peut couvrir pendant les travaux
La TRC porte sur l’ouvrage en cours de construction. Elle vise les dommages matériels qui surviennent avant la réception, c’est-à-dire avant que le maître d’ouvrage déclare accepter les travaux, avec ou sans réserves. Selon le contrat, les événements garantis peuvent comprendre l’incendie, la tempête, l’effondrement et le vandalisme. Le vol peut aussi être couvert, mais il ne faut pas le présumer : il doit être prévu dans les garanties souscrites.
Le nom du contrat ne suffit donc pas à connaître l’étendue de la protection. Deux propositions portant le même intitulé peuvent prévoir des garanties différentes. Lisez la liste des événements couverts et les exclusions, puis vérifiez les modalités pratiques en cas de sinistre : qui doit déclarer, à qui, et quels justificatifs doivent être conservés. Faites aussi préciser si les matériaux entreposés sur le chantier sont couverts, car la garantie de l’ouvrage en cours ne permet pas à elle seule de répondre à cette question.
La réception marque une frontière importante. La TRC est destinée à couvrir la période de chantier et non, par principe, les désordres qui apparaissent ensuite. Après la réception, d’autres mécanismes peuvent prendre le relais, notamment les garanties dues par les constructeurs et, lorsque les conditions sont réunies, la dommage ouvrage.
Attention
Demandez une confirmation écrite des risques réellement couverts. Une mention générale « tous risques chantier » ne prouve pas que le vol, les dommages aux ouvrages existants ou les conséquences d’un événement particulier sont garantis.
Qui peut la souscrire et pour quels chantiers
Pour un particulier, la démarche relève généralement du maître d’ouvrage, c’est-à-dire de la personne qui commande et finance les travaux. Avant de signer, vérifiez toutefois qui sera désigné comme souscripteur et comme assuré, et si le contrat correspond bien à votre rôle dans l’opération. Le point est particulièrement utile lorsque plusieurs intervenants organisent le chantier ou lorsqu’une entreprise propose une couverture en complément de son offre.
Une assurance maître d’ouvrage ne se résume pas à la TRC : il faut distinguer la couverture de l’ouvrage en construction des garanties de responsabilité et de la dommage ouvrage. Pour comprendre le périmètre de cette dernière, consultez aussi la définition de la dommage ouvrage.
La TRC peut avoir du sens lorsque les travaux exposent un ouvrage en cours à des dommages matériels susceptibles de bloquer le chantier ou d’imposer une reprise. La question se pose pour une maison neuve, une extension, une surélévation ou une rénovation lourde. Pour des travaux limités, son intérêt dépendra de la nature de l’intervention et des garanties déjà prévues par les contrats des parties. La page consacrée à l’assurance des travaux de rénovation traite plus précisément des précautions propres à ces opérations.
Sur un chantier de maison individuelle, la couverture peut être examinée dès la préparation du projet, avant l’arrivée des entreprises. Pour un particulier qui fait construire, les risques et les responsabilités ne sont pas identiques à ceux d’un chantier professionnel ou d’une opération réalisée pour une entreprise. Cette dernière situation mérite une analyse spécifique, comme le détaille la page sur l’assurance dommage ouvrage pour une entreprise.
La différence avec la dommage ouvrage et les assurances des entreprises
La TRC et la dommage ouvrage n’interviennent pas au même moment et ne protègent pas contre les mêmes dommages. L’assurance décennale des constructeurs répond, elle aussi, à une logique différente : elle couvre la responsabilité décennale des professionnels concernés, et non tout dommage matériel accidentel survenant pendant le chantier.
| Couverture | Période et objet | Point de vigilance |
|---|---|---|
| TRC | Pendant les travaux, jusqu’à la réception. Elle peut couvrir des dommages matériels à l’ouvrage selon le contrat. | Vérifier les événements garantis, notamment le vol, et les exclusions. |
| Dommage ouvrage | Elle préfinance, hors recherche préalable des responsabilités, les réparations de dommages relevant de la décennale. Sa période normale commence après l’année de parfait achèvement et va jusqu’à dix ans après la réception, avec des cas de prise d’effet anticipée prévus par la loi. | Elle ne constitue pas une couverture générale des accidents de chantier. |
| Assurance décennale des constructeurs | Elle couvre la responsabilité décennale des constructeurs pour les dommages concernés, pendant dix ans à compter de la réception. | Demander les justificatifs correspondant aux activités et au chantier. |
| Responsabilité civile du maître d’ouvrage | Facultative, elle concerne les dommages causés aux tiers du fait des travaux. | Elle ne remplace pas la couverture des dommages matériels à l’ouvrage lui-même. |
La dommage ouvrage est en principe obligatoire pour la personne qui fait réaliser des travaux de construction pour son compte ou celui des propriétaires successifs, sous réserve des exceptions prévues par la loi. La TRC, elle, est facultative. La première sert à préfinancer certains dommages de nature décennale, puis l’assureur exerce ses recours contre les constructeurs responsables et leurs assureurs. La seconde peut protéger l’ouvrage pendant la phase de chantier, selon les termes du contrat.
La garantie décennale d’une entreprise ne doit pas être confondue avec une assurance générale de tous les incidents du chantier. Elle concerne sa responsabilité pour des dommages répondant aux critères légaux, notamment ceux qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Pour les justificatifs à demander, voyez les règles sur l’assurance décennale des constructeurs.
Un sinistre pendant le chantier, exemple concret
À Limoges, Nadia fait agrandir sa maison. Au troisième mois des travaux, une tempête endommage une partie de la toiture en cours de pose et des éléments déjà installés sont mouillés. La question n’est pas seulement de savoir si le contrat porte le nom de TRC. Il faut vérifier si le dommage causé par la tempête est garanti, si les éléments touchés entrent dans le périmètre assuré et quelles démarches le contrat prévoit.
Nadia prévient les interlocuteurs indiqués dans sa police et conserve les éléments utiles pour documenter le sinistre : photographies, échanges avec les entreprises, descriptif des dommages et factures disponibles. Elle évite de faire évacuer ou réparer les parties endommagées avant d’avoir vérifié la procédure applicable, sauf mesure nécessaire pour empêcher l’aggravation du dommage. Cette prudence facilite l’examen du dossier, sans préjuger de la décision de l’assureur.
Si l’entreprise est à l’origine du dommage ou si sa responsabilité est susceptible d’être engagée, la déclaration à la TRC ne dispense pas de l’informer. Les deux démarches répondent à des questions différentes : l’une porte sur la garantie de l’ouvrage selon le contrat TRC, l’autre sur la responsabilité éventuelle de l’intervenant et les assurances correspondantes. Il ne faut pas attendre que les entreprises se mettent d’accord pour signaler le sinistre à l’assureur concerné.
Les vérifications à faire avant l’ouverture du chantier
Une assurance chantier particulier est utile seulement si son périmètre correspond au projet réel. Avant de retenir une offre, demandez les documents contractuels complets et comparez les garanties ligne par ligne. Une liste commerciale très courte ne suffit pas pour trancher.
- Décrire précisément les travaux. Indiquez s’il s’agit d’une construction neuve, d’une extension ou d’une rénovation, ainsi que les étapes prévues et la durée estimée du chantier.
- Identifier les personnes assurées. Faites confirmer par écrit le souscripteur, les assurés et le rôle de chaque partie. Vérifiez que le maître d’ouvrage et l’opération déclarée sont correctement désignés.
- Examiner les risques couverts. Contrôlez la présence de l’incendie, de la tempête, de l’effondrement et du vandalisme si vous souhaitez les garantir. Pour le vol, recherchez une mention explicite.
- Lire les limites et les exclusions. Demandez quelles parties de l’ouvrage sont concernées et si les ouvrages existants ou les matériaux stockés sont inclus. Faites expliquer les exclusions que vous ne comprenez pas.
- Vérifier la période de couverture. Confirmez la date de prise d’effet et la fin de la garantie, en particulier si la durée du chantier peut évoluer. La TRC est destinée à couvrir la phase qui précède la réception.
- Clarifier la gestion d’un sinistre. Notez le canal de déclaration prévu, les documents à transmettre et les mesures attendues pour limiter l’aggravation du dommage.
Cette vérification est d’autant plus utile pour une tous risques chantier maison que plusieurs lots et entreprises peuvent se succéder, avec des interventions différentes sur le même ouvrage. Gardez la police et ses éventuels avenants avec les documents du chantier, puis transmettez les informations utiles aux personnes chargées de suivre les travaux.
Quel coût prévoir et quelles autres assurances regarder
Il n’est pas possible de donner ici un montant indicatif fiable pour une TRC : les éléments de référence disponibles ne fixent pas de tarif ou de fourchette de marché pour cette assurance. Le coût doit être demandé pour le chantier concerné, avec une description suffisamment précise de l’opération et des garanties souhaitées. Méfiez-vous d’un prix annoncé sans examen du périmètre assuré.
Ne transposez pas à la TRC les ordres de grandeur parfois cités pour la dommage ouvrage. Ce sont des contrats distincts, avec des objets et des périodes différents. Si vous devez aussi souscrire une dommage ouvrage, une demande séparée peut vous aider à examiner cette couverture, par exemple à partir d’un devis d’assurance dommage ouvrage. Le formulaire proposé sur cette page concerne la dommage ouvrage, pas la TRC.
Enfin, la TRC ne doit pas faire oublier l’assurance habitation pendant les travaux. Si vous êtes déjà assuré pour le logement, déclarez à votre assureur les circonstances nouvelles qui aggravent les risques dans le délai prévu par le Code des assurances. Les dommages causés à un voisin relèvent également d’une question distincte de la protection de l’ouvrage lui-même. Consultez les précautions relatives à l’assurance habitation pendant les travaux et aux dommages causés aux voisins pendant un chantier.
Avant le démarrage, demandez à l’assureur ou à l’intermédiaire de vous confirmer par écrit les dommages couverts, les parties assurées, les exclusions et la période exacte de garantie. C’est cette réponse, et non le seul intitulé « tous risques chantier », qui vous permettra de savoir si la protection correspond à votre chantier.
Questions fréquentes
L’assurance tous risques chantier est-elle obligatoire pour un particulier ?
Non, la TRC est facultative. Elle ne remplace toutefois pas l’obligation de souscrire une dommage ouvrage lorsque celle-ci s’applique au projet.
Le vol est-il couvert par une TRC ?
Pas nécessairement. Le vol dépend des garanties prévues au contrat, il faut donc rechercher une mention explicite et vérifier les conditions correspondantes.
La TRC remplace-t-elle la dommage ouvrage ?
Non. La TRC concerne l’ouvrage pendant la phase de chantier, tandis que la dommage ouvrage préfinance certains dommages de nature décennale selon les conditions légales. Les deux couvertures ont des objets et des périodes différents.
La TRC couvre-t-elle les dommages causés aux voisins ?
La TRC vise l’ouvrage en cours, elle ne doit donc pas être considérée comme une assurance générale de responsabilité envers les tiers. Vérifiez séparément les garanties de responsabilité civile du maître d’ouvrage et des entreprises.
Que faut-il vérifier avant de souscrire une TRC ?
Faites préciser les risques garantis, les exclusions, les personnes assurées et les dates de début et de fin de couverture. Vérifiez aussi explicitement si le vol, les ouvrages existants et les matériaux stockés sont concernés.
Textes de référence
- Code des assurances, article L242-1
- Code des assurances, article L241-1
- Code des assurances, article L113-2, 3°
- Code civil, articles 1792 à 1792-7