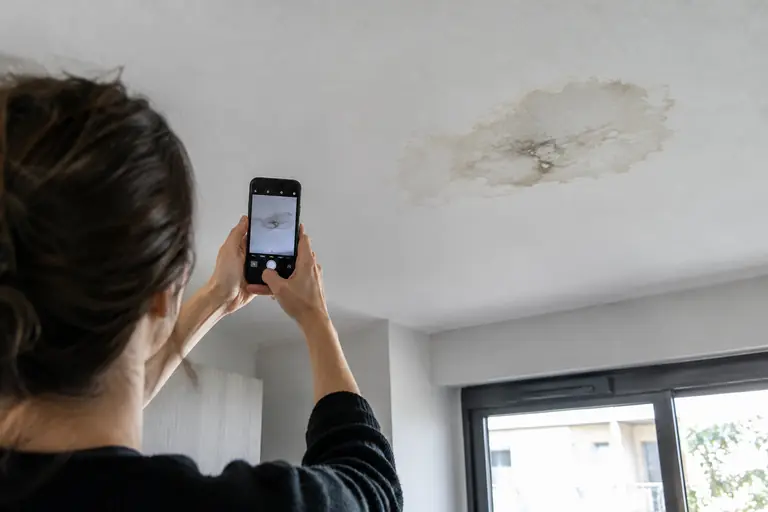
À Tours, Claire a fait construire une maison pour 245 000 €. Quelques années après la réception, une infiltration endommage le plafond du séjour et elle adresse une déclaration à son assureur dommage ouvrage le 4 février 2025. Elle veut savoir combien de temps l’assureur peut prendre avant de répondre et de financer les réparations. La règle prévoit 60 jours pour se prononcer sur la garantie, 90 jours pour présenter une offre et, après acceptation, 15 jours pour payer.
Le point de départ est la réception d’une déclaration constituée
Les délais de traitement se calculent à partir de la réception de la déclaration de sinistre par l’assureur. La date d’envoi ne suffit donc pas à établir le point de départ : conservez une preuve de la réception et une copie de tout ce que vous avez transmis. Si vous ne savez pas quelles informations fournir, consultez les étapes de la déclaration de sinistre dommage ouvrage.
Une déclaration est réputée constituée lorsqu’elle comporte au moins les renseignements prévus par les clauses types. Il s’agit notamment du numéro du contrat, du nom du propriétaire, de l’adresse du bien, de la date de réception ou, à défaut, de la première occupation, ainsi que de la date d’apparition des dommages et de leur description précise. Il faut aussi les localiser dans le bâtiment. Si la garantie est invoquée pendant l’année de parfait achèvement, joignez la copie de la mise en demeure adressée à l’entrepreneur.
L’assureur dispose de 10 jours à compter de la réception pour vous signaler que la déclaration n’est pas constituée. Si une information manque, répondez sans attendre et gardez une trace de votre envoi complémentaire. Ne partez pas du principe qu’un dossier incomplet suspend automatiquement les autres délais : demandez à l’assureur de confirmer par écrit la date à laquelle il considère la déclaration constituée.
Notre conseil
Dans votre déclaration, décrivez les désordres de façon factuelle : pièce concernée, emplacement, date d’apparition et évolution visible. Une description précise aide à éviter les échanges sur la localisation du dommage, sans préjuger de la décision de garantie.
Le calendrier légal de l’indemnisation
Les échéances sont fixées par le Code des assurances et les clauses types du contrat. Elles ne correspondent pas toutes à la même étape : la décision sur la garantie précède l’offre, et le versement intervient après que vous avez accepté cette offre.
| Étape | Délai prévu | Point de départ |
|---|---|---|
| Signalement d’une déclaration incomplète | 10 jours | Réception de la déclaration |
| Décision sur le principe de la garantie | 60 jours | Réception de la déclaration |
| Présentation d’une offre d’indemnité | 90 jours au maximum | Réception de la déclaration |
| Offre après difficultés exceptionnelles | 135 jours au total au maximum | Réception de la déclaration, avec votre accord exprès |
| Versement de l’indemnité | 15 jours | Acceptation de l’offre par l’assuré |
Le délai de 60 jours dommage ouvrage concerne la position de l’assureur sur le principe de la garantie. Le délai de 90 jours dommage ouvrage correspond à la présentation de l’offre, pas au paiement effectif. Pour consulter les principales échéances sous une forme synthétique, vous pouvez aussi utiliser le calendrier des délais de l’assureur après une déclaration.
Ce que couvrent les délais de 60 et de 90 jours
Dans les 60 jours, l’assureur doit notifier sa décision sur le principe de la garantie, au vu du rapport préliminaire de l’expert qui vous est communiqué. Une visite d’expertise peut donc faire partie de l’instruction du dossier, mais elle ne remplace pas l’obligation de prendre position dans le délai prévu. Pour comprendre le rôle de cette étape, voyez notre page sur l’expertise dommage ouvrage.
La décision porte sur la prise en charge du sinistre au titre du contrat. La dommage ouvrage a vocation à préfinancer les travaux de réparation des dommages de nature décennale, sans attendre que les responsabilités des constructeurs soient établies. Si l’assureur accepte le principe de la garantie, il doit ensuite présenter une offre d’indemnité dans un délai maximal de 90 jours à compter de la réception de la déclaration.
Une offre n’est pas nécessairement identique au montant que vous estimez nécessaire. Lisez-la avec attention, en vérifiant les dommages retenus et les réparations proposées. Si vous l’acceptez, l’assureur doit verser l’indemnité dans les 15 jours qui suivent cette acceptation. Ce délai de paiement commence donc à une autre date que les 60 ou 90 jours, et il ne faut pas le confondre avec le délai global d’instruction.
L’assureur peut se dispenser d’expertise lorsque le dommage est évalué à moins de 1 800 € TTC ou lorsque la mise en jeu de la garantie est manifestement injustifiée. Cette possibilité ne modifie pas, à elle seule, les délais prévus pour traiter une déclaration. Si vous recevez une décision de refus, le sujet est différent d’un simple retard : les démarches sont exposées dans notre page consacrée au refus de garantie dommage ouvrage.
Une prolongation exceptionnelle, pas une rallonge automatique
En cas de difficultés exceptionnelles liées à la nature ou à l’importance du sinistre, l’assureur peut proposer un délai supplémentaire pour présenter son offre. Cette prolongation suppose votre accord exprès. Le délai total ne peut pas dépasser 135 jours à compter de la réception de la déclaration.
Une simple information de l’assureur ne vaut donc pas accord de votre part. Avant d’accepter, demandez quelles difficultés rendent le délai initial insuffisant et quelle échéance précise est proposée. Gardez une copie de votre réponse. La prorogation concerne le délai de présentation de l’offre, elle ne transforme pas les 135 jours en délai habituel et ne permet pas de reporter sans limite le versement après acceptation.
Notre conseil : ne donnez pas votre accord par automatisme si la demande est peu expliquée. Vous pouvez demander les éléments utiles pour comprendre la prolongation, puis décider en connaissance de cause. En l’absence d’accord exprès, ne considérez pas que le délai maximal a été régulièrement étendu.
Que faire si l’assureur dépasse le délai
Un retard peut concerner la décision, l’offre ou le paiement. La loi prévoit une conséquence particulière si l’assureur ne respecte pas les délais de traitement ou s’il présente une offre manifestement insuffisante : après l’avoir notifié à l’assureur, vous pouvez engager les dépenses nécessaires à la réparation des dommages. L’indemnité due est alors majorée de plein droit d’un intérêt égal au double du taux de l’intérêt légal.
Cette faculté ne signifie pas qu’il est prudent de lancer immédiatement un chantier complet sans dossier étayé. La loi vise les dépenses nécessaires à la réparation des dommages concernés. Avant d’engager les travaux, rassemblez les devis, les constats, les échanges avec l’assureur et les éléments qui permettent de distinguer les réparations urgentes des améliorations ou travaux sans lien direct avec le sinistre. Si le dommage s’aggrave, documentez son évolution.
- Vérifiez le point de départ. Retrouvez la preuve de réception de la déclaration et contrôlez que les informations nécessaires figuraient dans le dossier.
- Adressez une notification claire. Signalez à l’assureur le délai dépassé ou le caractère manifestement insuffisant de son offre. Gardez une preuve de cette démarche.
- Chiffrez les réparations nécessaires. Faites établir des devis adaptés aux désordres et conservez les justificatifs avant toute dépense.
- Suivez les paiements. Si vous avez accepté l’offre, notez la date d’acceptation, puisque le délai de 15 jours part de cette date.
Ne confondez pas un dépassement de délai avec une décision de refus. Si l’assureur refuse la garantie, il faut examiner les motifs de sa décision et les voies de contestation adaptées. Pour les règles générales sur la prise en charge et le recours contre les constructeurs, la page sur la dommage ouvrage et la décennale précise la différence entre les deux assurances.
Exemple daté pour suivre les échéances
Claire, à Tours, transmet une déclaration complète reçue par l’assureur le 4 février 2025. Cette date sert de point de départ aux délais de traitement. À titre de repères calendaires indicatifs, le délai de 60 jours conduit au début du mois d’avril et celui de 90 jours au début du mois de mai. Les échéances exactes doivent être appréciées à partir du décompte applicable à la situation et de la date réelle de réception.
Si l’assureur n’a pas pris position dans le délai de 60 jours, Claire ne doit pas attendre passivement jusqu’au terme des 90 jours pour signaler le retard. Si l’assureur propose une prolongation en raison d’une difficulté exceptionnelle, elle vérifie que son accord est bien exprès et que le délai total proposé ne dépasse pas 135 jours. Si elle accepte une offre le 8 mai, le délai de paiement de 15 jours commence à cette date d’acceptation, et non à la date de la déclaration.
Dans cet exemple, Claire conserve la déclaration, la preuve de sa réception, le rapport d’expertise communiqué, les courriers de l’assureur et son éventuelle réponse à la prolongation. Ce suivi chronologique est souvent déterminant pour établir à quelle étape le dossier se trouve et si une échéance a été dépassée.
Ne confondez pas les délais d’indemnisation et la prescription
Les délais de 10, 60, 90, 135 et 15 jours encadrent le traitement de la déclaration et le paiement. Ils sont distincts de la prescription applicable aux actions dérivant d’un contrat d’assurance, qui est en principe de deux ans. Par ailleurs, les dommages doivent apparaître dans les dix ans suivant la réception des travaux pour relever de la période de responsabilité décennale.
Ces durées ne se remplacent pas et ne se calculent pas de la même manière. La date de réception, la date d’apparition des dommages, les échanges avec l’assureur et les éventuelles démarches déjà engagées peuvent compter. Ne laissez pas un dossier sans suite au motif que vous pensez disposer encore de temps : demandez conseil rapidement si une échéance vous semble proche ou si l’assureur ne répond plus. La rubrique Sinistre et indemnisation rassemble les démarches utiles selon l’étape de votre dossier.
Questions fréquentes
Le délai de 60 jours commence-t-il à l’envoi de ma déclaration ?
Il commence à la réception de la déclaration par l’assureur. Conservez une preuve de cette réception et vérifiez que les informations minimales requises sont présentes.
L’assureur peut-il dépasser les 90 jours pour faire son offre ?
Oui, uniquement en cas de difficultés exceptionnelles liées à la nature ou à l’importance du sinistre, et avec votre accord exprès. Le délai total ne peut alors pas dépasser 135 jours à compter de la réception de la déclaration.
Combien de temps l’assureur a-t-il pour me payer après mon accord ?
L’indemnité doit être versée dans les 15 jours suivant l’acceptation de l’offre. Gardez une trace de la date à laquelle vous avez accepté.
Puis-je commencer les réparations si l’assureur est en retard ?
Si les délais ne sont pas respectés, ou si l’offre est manifestement insuffisante, vous pouvez engager les dépenses nécessaires après avoir notifié l’assureur. Conservez les devis et justificatifs, et limitez les travaux aux réparations nécessaires.
Quel est le délai de prescription d’une action liée à l’assurance dommage ouvrage ?
Les actions dérivant d’un contrat d’assurance se prescrivent en principe par deux ans. La situation peut dépendre des dates et des démarches déjà effectuées : faites-vous conseiller sans attendre plutôt que de calculer ce délai seul.
Textes de référence
- Code des assurances, article L242-1
- Code des assurances, annexe II à l’article A243-1, clauses types
- Code des assurances, article L114-1