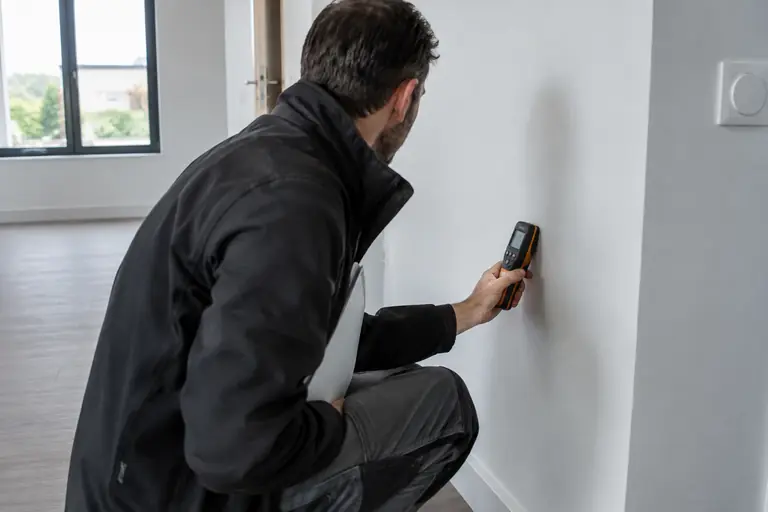
Dans un dossier de dommage ouvrage, l’assureur mandate généralement un expert en bâtiment pour examiner les désordres et éclairer sa décision. L’expert décrit les dommages et contribue à en évaluer les causes et le coût. Nuance importante : son rapport ne vaut ni décision de garantie ni indemnisation, et l’assureur peut se dispenser d’expertise dans certains cas précis.
Le rôle de l’expert dans un dossier de dommage ouvrage
L’expertise sert à vérifier les dommages déclarés, leur localisation et leur ampleur. L’expert peut aussi examiner les éléments techniques utiles pour déterminer si les désordres sont de la nature de ceux couverts par la dommage ouvrage. Il ne tranche pas les responsabilités des entreprises : cette assurance a vocation à préfinancer les réparations, en dehors de toute recherche préalable des responsabilités, puis l’assureur exerce ses recours contre les constructeurs responsables et leurs assureurs décennaux.
La garantie vise les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination, ainsi que ceux qui affectent la solidité d’équipements indissociables. Une fissure dans une maison récente, par exemple, ne suffit donc pas à elle seule à établir que la garantie est due. Sa localisation, son évolution et ses conséquences sur le bâtiment peuvent compter. Pour le contexte propre à ce désordre, consultez notre page sur les fissures dans une maison neuve.
L’expert examine le sinistre, mais ne décide pas à la place de l’assureur. Celui-ci notifie sa position sur le principe de la garantie et formule, si elle est due, une offre d’indemnité. Une expertise ne garantit donc ni une prise en charge ni un montant particulier.
Les cas où l’assureur peut éviter l’expertise
Les clauses types de l’assurance dommage ouvrage autorisent l’assureur à se dispenser d’expertise lorsque le dommage est évalué à moins de 1 800 € TTC, ou lorsque la mise en jeu de la garantie est manifestement injustifiée. Il s’agit d’une possibilité pour l’assureur, pas d’une règle selon laquelle chaque sinistre inférieur à ce seuil serait automatiquement indemnisé sans examen.
En dessous de ce montant, l’assureur peut donc instruire le dossier sans mandater d’expert. À l’inverse, un dommage plus important ne signifie pas à lui seul que la garantie sera accordée. L’assureur peut organiser une expertise pour disposer d’éléments techniques, puis conclure que les conditions de garantie ne sont pas réunies. Si vous estimez que la décision est erronée, la procédure à suivre dépendra de la position écrite reçue, comme l’explique notre page sur le refus de garantie en dommage ouvrage.
Le dossier doit d’abord être déclaré correctement. La déclaration est réputée constituée si elle comporte les informations prévues, notamment le numéro du contrat, l’adresse du bien, la date d’apparition des dommages et leur description. Si elle est incomplète, l’assureur dispose de 10 jours à compter de sa réception pour vous le signaler. Retrouvez les pièces et renseignements à réunir pour faire une déclaration de sinistre en dommage ouvrage.
Le rapport préliminaire et le rapport définitif
Le rapport préliminaire intervient dans la phase d’instruction. L’assureur doit notifier sa décision sur le principe de la garantie dans les 60 jours suivant la réception de la déclaration, au vu de ce rapport, qui est communiqué à l’assuré. Il peut présenter une offre d’indemnité dans un délai maximal de 90 jours à compter de cette même réception. Ces échéances sont celles de l’assureur, pas un délai garanti pour obtenir le rapport lui-même.
Un délai supplémentaire peut être proposé en cas de difficultés exceptionnelles dues à la nature ou à l’importance du sinistre. Il faut votre accord exprès et le délai total ne peut dépasser 135 jours. Après acceptation de l’offre, l’indemnité est versée dans les 15 jours. Notre page sur les délais de l’assurance dommage ouvrage détaille ces échéances.
Le rapport préliminaire consigne les premières constatations et apporte des éléments à l’assureur pour examiner la garantie. Des investigations complémentaires peuvent être nécessaires. Le rapport définitif correspond à l’analyse finalisée par l’expert après ces investigations, notamment pour préciser les désordres et leur évaluation. Il reste un rapport d’expertise : la décision de garantie et l’offre relèvent de l’assureur.
Si un point vous paraît inexact ou incomplet, réagissez par écrit sans attendre. Décrivez précisément le désaccord, joignez les éléments qui l’étayent et demandez que vos observations soient prises en compte dans la suite du dossier. Conservez les rapports et les échanges. Une simple contestation orale pendant la visite est difficile à retracer ensuite.
Préparer la visite de l’expert
Une visite bien préparée facilite les constatations. Rassemblez les documents utiles et préparez une chronologie sobre : quand le désordre est apparu, comment il a évolué et quelles mesures ont déjà été prises. Il ne s’agit pas de poser vous-même un diagnostic technique, mais de donner à l’expert des informations vérifiables.
| Document ou élément | Ce qu’il permet de vérifier |
|---|---|
| Déclaration de sinistre et numéro du contrat | Le périmètre du dossier déclaré |
| Photographies datées et notes sur l’évolution | L’apparence et la chronologie des dommages |
| Plans, factures et documents de travaux disponibles | La configuration des lieux et les interventions réalisées |
| Courriers adressés aux entreprises et réponses reçues | Les démarches déjà entreprises |
| Éléments sur des mesures provisoires | Les actions effectuées pour protéger les lieux |
Gardez accessibles les zones touchées. Si vous avez dû déplacer un meuble ou protéger un sol, signalez-le et montrez, si possible, des photos prises avant l’intervention. Évitez de faire disparaître des indices avant la visite. Si une intervention urgente a déjà été nécessaire, conservez les factures et les clichés disponibles, et expliquez ce qui a été fait.
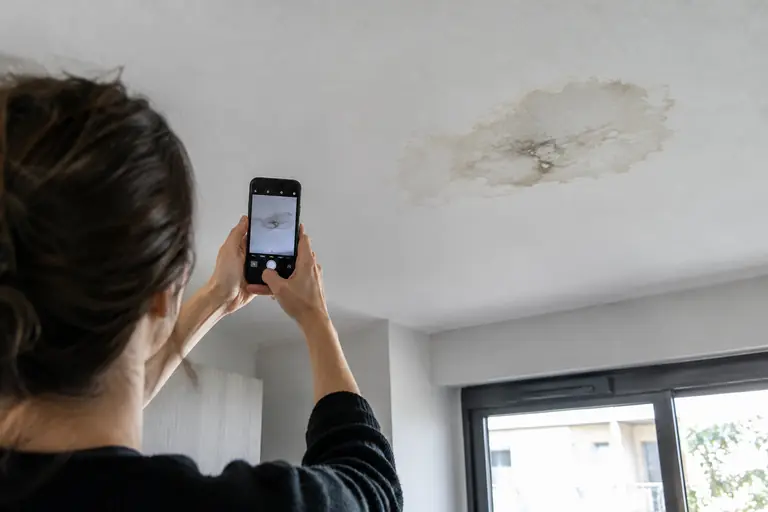
Pour des traces d’eau, notez les pièces concernées, les épisodes où elles apparaissent et les éventuelles évolutions après la pluie. La page consacrée aux infiltrations dans une maison neuve présente des repères propres à ce type de désordre. Dans tous les cas, distinguez ce que vous avez observé de ce que vous supposez sur l’origine du problème.
Le jour de la visite, montrer et faire préciser
Restez disponible pendant le passage de l’expert et conduisez-le vers chaque zone concernée, y compris lorsque les dommages sont éloignés les uns des autres. Montrez les marques, les fissures ou les traces d’humidité sans les minimiser ni les dramatiser. Si le désordre varie selon les saisons ou les épisodes pluvieux, indiquez les dates dont vous vous souvenez et les éléments qui les confirment.
Répondez aux questions factuellement. Lorsque vous ne connaissez pas une date ou une cause, dites-le. Évitez d’attribuer une faute à une entreprise comme si elle était déjà établie : l’expertise dommage ouvrage porte d’abord sur les dommages et la garantie, tandis que les responsabilités pourront être recherchées ensuite par l’assureur. Vous pouvez demander à l’expert de préciser les points qu’il examine et de vous expliquer les vérifications qu’il souhaite effectuer.
Vous pouvez solliciter l’assistance de votre propre expert en bâtiment. Prévenez l’assureur avant la visite et convenez avec le professionnel choisi de sa mission. Il pourra formuler des observations techniques et vous aider à ne pas omettre un désordre important. Cette présence ne transforme pas pour autant la visite en expertise contradictoire judiciaire et ne contraint pas l’assureur à suivre son analyse.
Avant la fin de la visite, vérifiez que les dommages que vous avez déclarés ont bien été montrés. Signalez les zones inaccessibles ou les éléments que l’expert n’a pas pu examiner. Notez les questions restées sans réponse et les documents complémentaires qu’il vous demande. Après son départ, envoyez si nécessaire un compte rendu bref à l’assureur, en reprenant les faits et les points qui vous semblent devoir être complétés.
Contester une analyse ou demander une contre-expertise
La contre-expertise dommage ouvrage est une démarche utile si vous contestez les constatations, la cause retenue ou l’évaluation des réparations. Commencez par identifier le désaccord avec précision. Par exemple, indiquez la pièce oubliée, la fissure qui n’apparaît pas dans le compte rendu ou le lien entre le dommage constaté et une autre partie du bâtiment. Appuyez vos remarques sur des photos, des documents de travaux ou une analyse technique, plutôt que sur une affirmation générale.
Adressez vos observations à l’assureur par écrit et demandez une réponse sur les points précis contestés. Vous pouvez joindre l’analyse de votre propre expert. Demandez également communication des éléments de rapport qui fondent la position de l’assureur, si vous ne les avez pas reçus. Gardez une copie de votre courrier et des pièces transmises, ainsi que la preuve de leur envoi.
Si l’assureur refuse la garantie, examinez les motifs écrits et répondez point par point. Ne laissez pas le dossier dormir : les actions dérivant d’un contrat d’assurance sont en principe soumises à une prescription de deux ans, et les dommages doivent apparaître dans les dix ans suivant la réception. Le calcul de prescription dépend de la situation et mérite un conseil adapté. En cas de désaccord persistant, une expertise judiciaire peut être demandée en référé sur le fondement de l’article 145 du Code de procédure civile. Elle permet de solliciter une mesure d’instruction, sans préjuger de l’issue du litige.
Notre conseil : envoyez dès maintenant vos observations écrites et les pièces qui les étayent, sans attendre que le désaccord se transforme en simple échange oral difficile à reconstituer.
Questions fréquentes
Qui choisit l’expert en dommage ouvrage ?
L’expert est généralement mandaté par l’assureur pour examiner le sinistre. Vous pouvez demander à votre propre expert de vous assister et de présenter des observations techniques.
Le rapport préliminaire décide-t-il de l’indemnisation ?
Non. Il éclaire l’assureur sur les dommages et le principe de la garantie, mais c’est l’assureur qui notifie sa décision et formule éventuellement une offre.
L’assureur peut-il refuser de faire expertiser un petit dommage ?
Oui, il peut se dispenser d’expertise lorsque le dommage est évalué à moins de 1 800 € TTC. Il peut également le faire si la mise en jeu de la garantie est manifestement injustifiée.
Peut-on demander une expertise judiciaire après un désaccord ?
Une expertise judiciaire peut être demandée en référé, sur le fondement de l’article 145 du Code de procédure civile. Cette mesure ne garantit pas à elle seule que l’assureur prendra le sinistre en charge.
Quel délai s’applique au rapport d’expertise ?
Les délais prévus concernent notamment la décision de l’assureur sur la garantie et son offre d’indemnité, calculées à partir de la réception de la déclaration. Ils ne doivent pas être confondus avec une durée garantie pour l’établissement du rapport.
Textes de référence
- Code des assurances, article L242-1
- Code des assurances, annexe II à l’article A243-1, clauses types
- Code de procédure civile, article 145