Déclarez les dommages dès leur apparition
L’assureur dispose de dix jours à compter de la réception de votre déclaration pour vous signaler qu’elle n’est pas constituée, c’est-à-dire qu’il lui manque une information réglementaire. Ce délai ne part pas du jour où vous avez commencé à rédiger votre courrier ni nécessairement du jour où vous l’avez posté : conservez une preuve de la date à laquelle l’assureur l’a reçue.
En pratique, mieux vaut déclarer un sinistre dommage ouvrage dès que vous constatez un désordre susceptible de relever de cette garantie. Vous n’avez pas à attendre d’en connaître la cause ni d’avoir obtenu un devis de réparation. Une fissure qui évolue, une infiltration persistante ou un affaissement peuvent nécessiter des investigations : décrivez ce que vous observez, sans présenter comme certaine une origine que vous ne connaissez pas encore. Pour savoir quels dommages peuvent relever de la garantie, consultez aussi notre page sur les dommages couverts par la dommage ouvrage.
La garantie porte sur les dommages de nature décennale, notamment ceux qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. En principe, les dommages doivent apparaître dans les dix ans qui suivent la réception des travaux. La garantie prend normalement effet après l’année de parfait achèvement et court jusqu’à l’expiration de la responsabilité décennale. Des situations particulières permettent toutefois sa mise en jeu avant la réception ou pendant l’année de parfait achèvement, sous certaines conditions, notamment après une mise en demeure restée sans effet.
Ne confondez donc pas la date de découverte du désordre avec la période pendant laquelle la garantie peut jouer. Si vous approchez de la fin des dix ans, agissez sans délai et demandez conseil : l’application des délais dépend de la situation et les actions dérivant du contrat d’assurance sont en principe soumises à une prescription de deux ans. Il ne faut pas laisser le dossier en attente pendant que vous cherchez seul la cause technique du problème.
Attention
Déclarer un dommage ne signifie pas que l’assureur reconnaît déjà sa garantie. Il doit encore examiner les conditions du contrat et la nature des désordres. Une déclaration rapide permet surtout de préserver vos démarches et de déclencher le processus d’instruction.
Envoyez une déclaration traçable et suffisamment précise
La déclaration est adressée à l’assureur qui garantit l’ouvrage au titre de la dommage ouvrage. Reprenez les coordonnées et les modalités de déclaration indiquées dans votre contrat. Le courrier recommandé avec accusé de réception est une solution prudente, car il permet de conserver une preuve de l’envoi et de la réception. Si le contrat prévoit un autre mode de déclaration, vous pouvez l’utiliser, à condition de garder une trace vérifiable de la transmission et de son contenu.
Une déclaration peut être faite par le propriétaire de la construction endommagée. Si vous êtes propriétaire depuis une vente, le contrat est attaché à l’ouvrage et bénéficie aux propriétaires successifs : rassemblez les documents transmis lors de l’achat et vérifiez auprès de l’ancien propriétaire ou du syndic les références de la police. En copropriété, adressez-vous au syndic pour identifier le contrat et déterminer qui doit effectuer la démarche selon la nature des parties touchées. La page consacrée à l’assurance dommage ouvrage en copropriété précise les points propres aux travaux collectifs.
La déclaration est réputée constituée si elle comporte au moins les éléments suivants :
- le numéro du contrat d’assurance et, le cas échéant, celui de l’avenant ;
- le nom du propriétaire de la construction endommagée ;
- l’adresse de la construction ;
- la date de réception des travaux ou, à défaut, la date de première occupation des locaux ;
- la date d’apparition des dommages, leur description et leur localisation ;
- si vous demandez la garantie pendant l’année de parfait achèvement, la copie de la mise en demeure adressée à l’entrepreneur.
Cette liste est le socle réglementaire. Un courrier qui omet, par exemple, la date de réception ou l’adresse complète peut conduire l’assureur à vous demander des compléments. Soyez concret : indiquez « traces d’humidité au plafond de la chambre, angle nord-est, apparues le 12 février 2025 » plutôt que « problème d’humidité dans la maison ». Si vous ignorez la date exacte, précisez une période approximative et expliquez pourquoi.
La copie de la mise en demeure est expressément requise lorsque vous mettez en jeu la garantie pendant l’année de parfait achèvement. Cette garantie d’un an concerne les désordres signalés à la réception ou notifiés par écrit dans l’année. Si votre situation entre dans ce cas, joignez également les échanges qui montrent que l’entrepreneur n’a pas exécuté ses obligations après votre mise en demeure. Une lettre recommandée permet d’en garder la preuve.
Joignez des preuves utiles sans retarder l’envoi
Les pièces complémentaires aident l’assureur à comprendre le désordre et à organiser son instruction, mais elles ne doivent pas vous conduire à repousser la déclaration. Si vous n’avez pas encore le rapport d’un expert, le devis d’une entreprise ou le procès-verbal de réception, envoyez d’abord une déclaration complète sur les éléments réglementaires que vous avez, puis transmettez les pièces utiles en indiquant le numéro de dossier dès qu’il vous est communiqué.
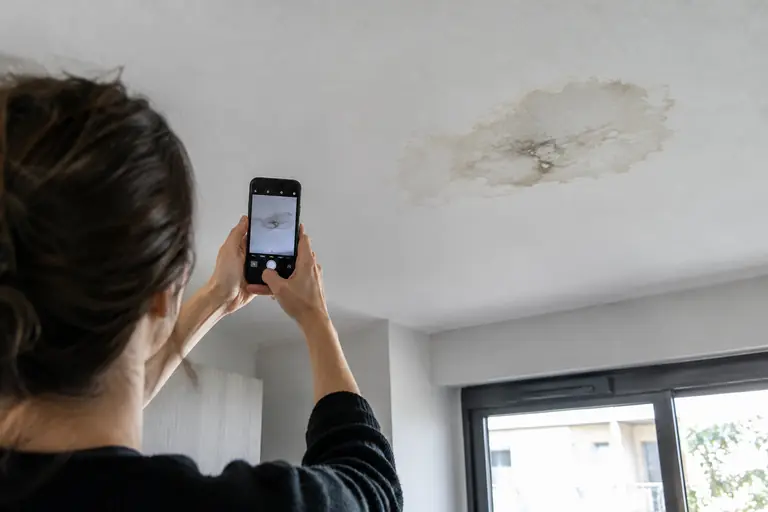
Les photographies sont particulièrement utiles lorsque le désordre peut évoluer ou être masqué par une intervention. Prenez des vues générales pour situer la pièce, puis des vues rapprochées. Ajoutez une échelle visuelle, comme une règle, si cela aide à apprécier la largeur d’une fissure. Conservez les fichiers originaux avec leur date, et notez l’emplacement de chaque photo. Une image isolée, sans indication de pièce ou de date, documente moins bien la situation.
Selon votre dossier, vous pouvez joindre une copie du contrat dommage ouvrage ou de l’attestation, le procès-verbal de réception, des photographies, des courriers déjà échangés, des constats ou rapports techniques disponibles et des factures en lien avec le dommage. Ce sont des pièces pratiques, pas une liste réglementaire à produire intégralement pour que la déclaration soit constituée. Ne transmettez pas d’originaux uniques ; gardez une copie de tout ce que vous envoyez.
Notre conseil
Conservez ensemble la déclaration, ses annexes, la preuve de dépôt et l’accusé de réception. Faites aussi une copie numérique de chaque document. Si vous échangez ensuite par téléphone, confirmez les points importants par écrit afin de garder une chronologie exploitable.
À titre d’exemple, Claire, propriétaire d’une maison à Albi, constate le 8 mars 2025 une auréole qui s’étend au plafond du séjour. Elle peut dater l’apparition, localiser la tache, joindre des photos prises depuis plusieurs angles et signaler que la cause n’est pas encore identifiée. Elle n’a pas besoin d’attendre le passage d’un couvreur pour notifier le désordre à l’assureur.
Modèle de lettre de déclaration
Le modèle déclaration dommage ouvrage ci-dessous reprend les mentions minimales et laisse de la place pour décrire les faits. Adaptez-le à votre contrat et à la situation. Si vous déclarez pendant l’année de parfait achèvement, joignez la copie de la mise en demeure adressée à l’entrepreneur.
[Nom et prénom du propriétaire]
[Adresse]
[Code postal et commune]
[Référence du contrat dommage ouvrage]À l’attention de [nom de l’assureur ou service sinistres]
[Adresse indiquée au contrat]À [commune], le [date]
Objet : déclaration de sinistre au titre de l’assurance dommage ouvrage, contrat n° [numéro]
Madame, Monsieur,
Je vous déclare un sinistre concernant la construction située au [adresse complète du bien], dont je suis propriétaire.
La réception des travaux a eu lieu le [date]. À défaut de réception, la première occupation des locaux date du [date].
Les dommages sont apparus le [date ou période]. Ils consistent en [description précise : nature du désordre, évolution constatée, conséquences visibles]. Ils se situent [pièce, étage, façade ou partie de l’ouvrage].
Je vous remercie d’enregistrer cette déclaration et de m’indiquer les suites de son instruction. Je reste disponible pour permettre les constatations nécessaires. [Si la déclaration est faite pendant l’année de parfait achèvement : vous trouverez en pièce jointe la copie de la mise en demeure adressée à l’entrepreneur le [date].]
Vous trouverez ci-joint [liste des documents transmis : photographies, procès-verbal de réception, échanges, rapports disponibles, autres pièces].
Je vous prie d’agréer, Madame, Monsieur, mes salutations distinguées.
[Signature]
Cette lettre déclaration sinistre dommage ouvrage doit rester factuelle. Si vous formulez une hypothèse, indiquez clairement qu’il s’agit d’une hypothèse : « une infiltration semble possible », par exemple, plutôt que d’affirmer une malfaçon précise sans constat. Gardez une copie identique du courrier et de ses annexes. Vous pourrez compléter le dossier sans réécrire l’historique de manière différente.
Après l’envoi, surveillez les délais et l’expertise
Une fois la déclaration reçue, l’assureur dispose de dix jours pour vous signaler qu’elle n’est pas constituée. Si une information manque, répondez rapidement et conservez la preuve de votre complément. Le délai de dix jours n’est pas une décision sur la garantie : il sert à vérifier que la déclaration contient le socle d’informations requis.
Lorsque la déclaration est constituée, l’assureur doit vous notifier sa décision sur le principe de la garantie dans les soixante jours suivant sa réception, au vu du rapport préliminaire de l’expert communiqué à l’assuré. Il doit présenter une offre d’indemnité dans un délai maximal de quatre-vingt-dix jours. En cas de difficultés exceptionnelles liées à la nature ou à l’importance du sinistre, un délai supplémentaire peut être proposé, avec votre accord exprès, sans dépasser cent trente-cinq jours au total. Après acceptation de l’offre, l’indemnité est versée dans les quinze jours.
Les jours se calculent à partir de la réception de la déclaration, et non à partir de la visite de l’expert. Les étapes et leurs effets sont détaillés dans notre page sur les délais d’indemnisation en dommage ouvrage et dans l’outil consacré aux délais de l’assureur après une déclaration.
L’assureur peut mandater un expert pour examiner les lieux, préciser l’origine et l’étendue des dommages et évaluer les réparations. Il peut se dispenser d’expertise si le dommage est évalué à moins de 1 800 € TTC ou si la mise en jeu de la garantie est manifestement injustifiée. Pour préparer une visite, rassemblez les documents, dégagez l’accès aux zones concernées et notez les changements observés depuis la déclaration. Vous trouverez des repères pratiques sur le déroulement d’une expertise dommage ouvrage.
Si l’assureur refuse la garantie, demandez une explication écrite et conservez les éléments techniques qui éclairent le désaccord. La contestation d’un refus est une démarche distincte de la déclaration initiale ; elle peut nécessiter un avis spécialisé. Consultez la page sur le refus de garantie dommage ouvrage pour les suites possibles.
Évitez les réparations définitives avant les constatations
Ne faites pas disparaître les indices avant que l’assureur ait pu examiner les dommages. Une reprise de peinture, le rebouchage d’une fissure ou le remplacement d’un élément peut compliquer l’évaluation de l’origine et de l’étendue du sinistre. Photographier et documenter le désordre ne remplace pas l’expertise, mais permet de garder une trace de son état initial.
Cette prudence ne vous oblige pas à laisser votre logement se dégrader. Si une mesure immédiate est nécessaire pour limiter l’aggravation ou protéger les occupants, faites le strict nécessaire : recueillir l’eau, poser une protection provisoire ou sécuriser une zone, selon la situation. Prenez des photos avant et après, gardez les factures et prévenez l’assureur par écrit de l’intervention et de son motif. Évitez de lancer des travaux définitifs sans lui avoir laissé la possibilité d’effectuer ses constatations.
Si l’assureur ne respecte pas les délais prévus ou présente une offre manifestement insuffisante, la loi permet, après notification à l’assureur, d’engager les dépenses nécessaires à la réparation ; l’indemnité est alors majorée de plein droit d’un intérêt égal au double du taux de l’intérêt légal. Cette règle ne justifie pas de commencer les travaux sans précaution : avertissez l’assureur, gardez les justificatifs et demandez conseil avant d’engager des dépenses importantes.
Pour un désordre qui menace la sécurité ou rend une pièce inutilisable, faites constater l’urgence et prenez les seules mesures de sauvegarde nécessaires. Si le dossier devient technique ou si l’expertise ne répond pas aux questions importantes, un conseil juridique peut vous aider à choisir la suite adaptée. Dès maintenant, envoyez votre déclaration par un moyen traçable, joignez les mentions réglementaires et notez la date de réception à partir de laquelle vous suivrez le délai de dix jours.
Questions fréquentes
La déclaration doit-elle obligatoirement être envoyée en recommandé ?
Le recommandé avec accusé de réception est prudent, car il permet de prouver l’envoi et la réception. Vérifiez toutefois les modalités prévues par votre contrat, qui peut organiser un autre mode de déclaration.
Que faire si je ne connais pas encore la cause du dommage ?
Décrivez les faits observables, leur localisation, leur évolution et leur date d’apparition, même approximative. Vous pouvez signaler que l’origine reste à déterminer et transmettre ensuite les rapports ou constats disponibles.
Puis-je faire réparer une fuite avant le passage de l’expert ?
Une mesure conservatoire urgente peut être nécessaire pour éviter une aggravation ou protéger les occupants. Documentez l’état des lieux avant et après, gardez les factures et informez l’assureur ; évitez les réparations définitives avant ses constatations.
Que signifie une déclaration de sinistre constituée ?
Elle comporte les mentions minimales prévues par les clauses types, dont le numéro du contrat, l’identité du propriétaire, l’adresse, la date de réception ou de première occupation et la description des dommages. Si elle est incomplète, l’assureur dispose de dix jours après réception pour vous le signaler.
La déclaration garantit-elle une indemnisation ?
Non. Elle ouvre l’instruction du dossier, mais l’assureur doit encore vérifier si les dommages et les circonstances relèvent de la garantie. Il peut demander une expertise et notifier sa décision selon les délais prévus.
Textes de référence
- Code des assurances, article L242-1
- Code des assurances, annexe II à l’article A243-1
- Code des assurances, article L114-1
- Code civil, article 1792